1. Trang chủ
  2. Câu hỏi thường gặp
  3. Theo nghiệp vụ
  4. CHTG Bán hàng
  5. Làm thế nào để xuất hóa đơn, hạch toán và kê khai thuế với hàng bán bị trả lại?

Làm thế nào để xuất hóa đơn, hạch toán và kê khai thuế với hàng bán bị trả lại?

1. Tổng quan

Quy định về hóa đơn bán hàng bị trả lại như sau:

1. Căn cứ vào Khoản 5, Điều 10, Thông tư 91/2026/TT-BTC quy định:

c) Xử lý hóa đơn điện tử trong trường hợp trả lại hàng hóa, dịch vụ:

c.1) Trường hợp trả lại hàng hóa: Trường hợp người mua trả lại toàn bộ hoặc một phần hàng hóa (bao gồm cả trường hợp đổi hàng làm thay đổi giá trị của hàng hóa đã mua) thì người bán lập hóa đơn điều chỉnh, trừ trường hợp các bên có thỏa thuận về việc người mua lập hóa đơn khi trả lại hàng hóa thì người mua lập hóa đơn điện tử giao cho người bán; người bán, người mua thực hiện nghĩa vụ thuế theo quy định khi bán hàng hóa;

c.2) Trường hợp hàng hóa là tài sản thuộc diện phải đăng ký quyền sử dụng, quyền sở hữu theo quy định của pháp luật và tài sản đã được đăng ký theo tên người mua thì khi trả lại hàng hóa đảm bảo phù hợp với pháp luật liên quan, nếu người mua là đối tượng sử dụng hóa đơn điện tử thì người mua thực hiện lập hóa đơn trả lại hàng cho người bán;

c.3) Đối với trường hợp hoàn phí, giảm phí, giảm hoa hồng môi giới bảo hiểm và các khoản chi để giảm thu khác theo quy định của pháp luật kinh doanh bảo hiểm: Căn cứ vào hóa đơn đã lập, người bán lập hóa đơn điều chỉnh giao cho khách hàng tham gia bảo hiểm, không phân biệt đã chi tiền hay chưa chi tiền. Trên hóa đơn ghi rõ số tiền phí bảo hiểm hoàn, giảm, lý do hoàn, giảm. Trường hợp người bán và người mua có thỏa thuận về việc lập văn bản thỏa thuận trước khi lập hóa đơn điều chỉnh thì biên bản hoặc thỏa thuận bằng văn bản được lưu giữ cùng với hóa đơn thu phí bảo hiểm tại doanh nghiệp và xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.

Đối với trường hợp phí bảo hiểm chưa thu được tiền mà doanh nghiệp bảo hiểm đã thực hiện lập hóa đơn theo quy định, doanh nghiệp bảo hiểm căn cứ vào dữ liệu phí bảo hiểm chưa thu được tiền để lập hóa đơn điều chỉnh tổng hợp cho các khoản phí chưa thu được tiền của tháng trước, kèm theo bảng kê các số hóa đơn, số tiền và tiền thuế điều chỉnh.

Đối với các trường hợp quy định tại điểm c.1, điểm c.2, điểm c.3 khoản 5 Điều này, người bán, người mua phải có đầy đủ hồ sơ, chứng từ liên quan đến việc trả lại hàng hóa, dịch vụ và phải xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu;

c.4) Trường hợp người bán đã lập hóa đơn khi thu tiền trước khi cung cấp dịch vụ hoặc lập hóa đơn thu tiền đối với hoạt động kinh doanh bất động sản, xây dựng cơ sở hạ tầng, xây dựng nhà để bán, nhà chuyển nhượng sau đó phát sinh việc huỷ hoặc chấm dứt giao dịch và huỷ một phần việc cung cấp dịch vụ thì người bán thực hiện điều chỉnh hóa đơn điện tử đã lập theo quy định tại điểm c.1 khoản 5 Điều này.

2. Căn cứ điểm d khoản 6 Điều 10 Thông tư 91/2026/TT-BTC quy định:

Xử lý hóa đơn điện tử đã lập

6. Áp dụng hóa đơn điều chỉnh, thay thế

d) Hóa đơn điều chỉnh đối với trường hợp quy định tại khoản 5 Điều này thì người bán kê khai vào kỳ phát sinh hóa đơn điều chỉnh, người mua kê khai vào kỳ nhận được hóa đơn điều chỉnh.

3. Theo điểm c khoản 1 Điều 10 Thông tư 91/2026/TT-BTC quy định:

c) Trường hợp hóa đơn điện tử đã lập sai là hóa đơn điện tử từ máy tính tiền hoặc hóa đơn điện tử bán hàng hóa là tài sản thuộc diện phải đăng ký quyền sở hữu, sử dụng tài sản thì người bán lập hóa đơn thay thế cho hóa đơn đã lập sai, trừ trường hợp quy định tại điểm c.2 khoản 5 Điều này.

=> Như vậy, đối với trường hợp trả lại hàng hóa:

  • Đối với hóa đơn điện tử khởi tạo từ máy tính tiền (MTT), anh/chị có thể tham khảo 2 cách:
    • Lập hóa đơn thay thế: áp dụng theo điểm c khoản 1 Điều 10 Thông tư 91/2026/TT-BTC đối với trường hợp xử lý sai sót thông thường.
    • Lập hóa đơn điều chỉnh: áp dụng theo điểm c khoản 5 Điều 10 Thông tư 91/2026/TT-BTC đối với trường hợp trả lại hàng hóa.
  • Đối với hóa đơn bán hàng có mã thông thường: lập hóa đơn điều chỉnh theo quy định tại điểm c khoản 1 Điều 10 Thông tư 91/2026/TT-BTC đối với trường hợp trả lại hàng hóa, không thực hiện lập hóa đơn thay thế.

Lưu ý: Đối với trường hợp trả lại hàng hóa bằng hóa đơn điện tử khởi tạo từ máy tính tiền, hiện có hai quy định tại Điều 10 Thông tư 91/2026/TT-BTC. Vì vậy, MISA khuyến nghị nên tham khảo thêm cách xử lý từ Cán bộ thuế quản lý trực tiếp trước khi thực hiện để đảm bảo áp dụng đúng quy định và tránh phát sinh sai sót

2. Các bước thực hiện

2.1. Xuất hóa đơn và hạch toán trên phần mềm Amis kế toán HKD

Trường hợp 1: Người bán xuất hóa đơn điều chỉnh

Sử dụng trong trường hợp người mua trả lại 1 phần hoặc toàn bộ hàng hóa

Anh/chị thực hiện theo các bước sau:

Bước 1: Lập biên bản thỏa thuận trả lại hàng, ghi rõ lý do và mặt hàng trả lại.

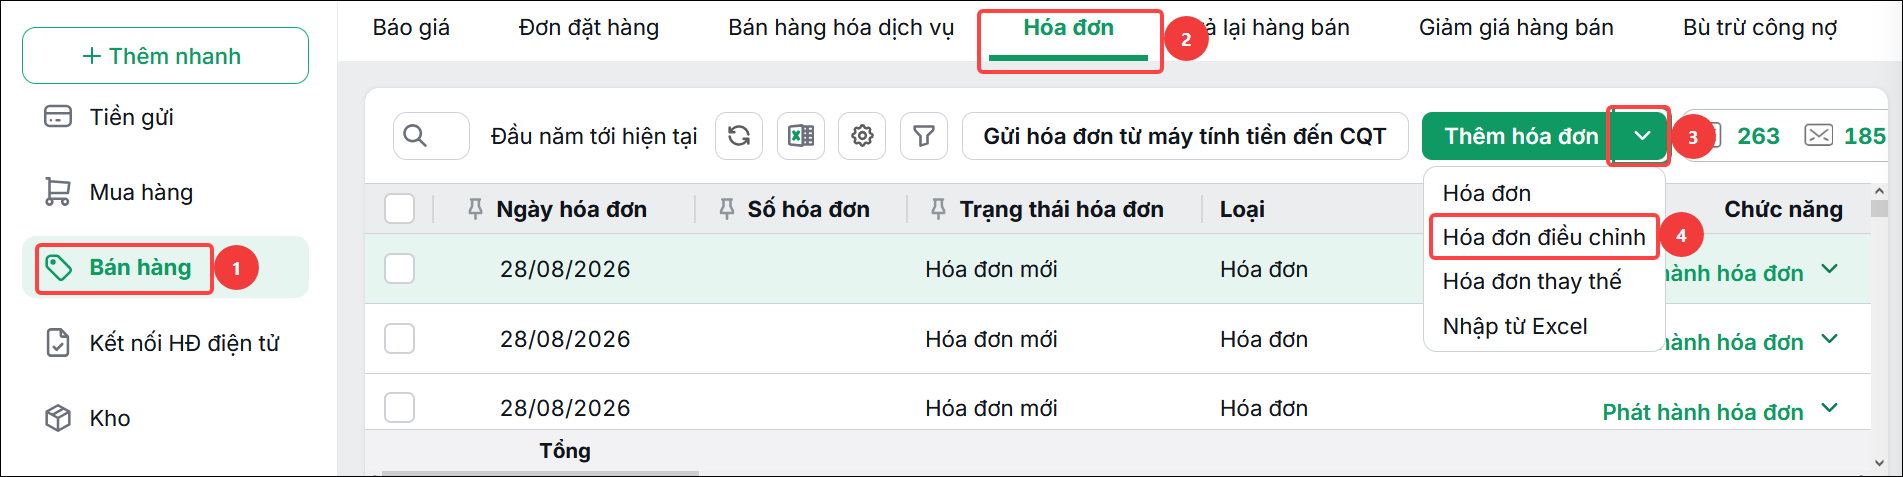
  • Vào phân hệ Bán hàng, tại tab Hóa đơn. Nhấn Thêm hóa đơn\Hóa đơn điều chỉnh

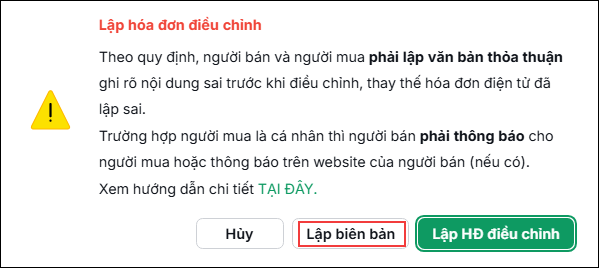
  • Phần mềm sẽ hiển thị Thông báo về quy định lập hóa đơn điều chỉnh, bạn nhấn vào Lập biên bản hệ thống sẽ điều hướng sang MISA meinvoice Web để lập biên bản thỏa thuận.

Xem chi tiết tại đây.

Bước 2: Hạch toán hàng bán bị trả lại.

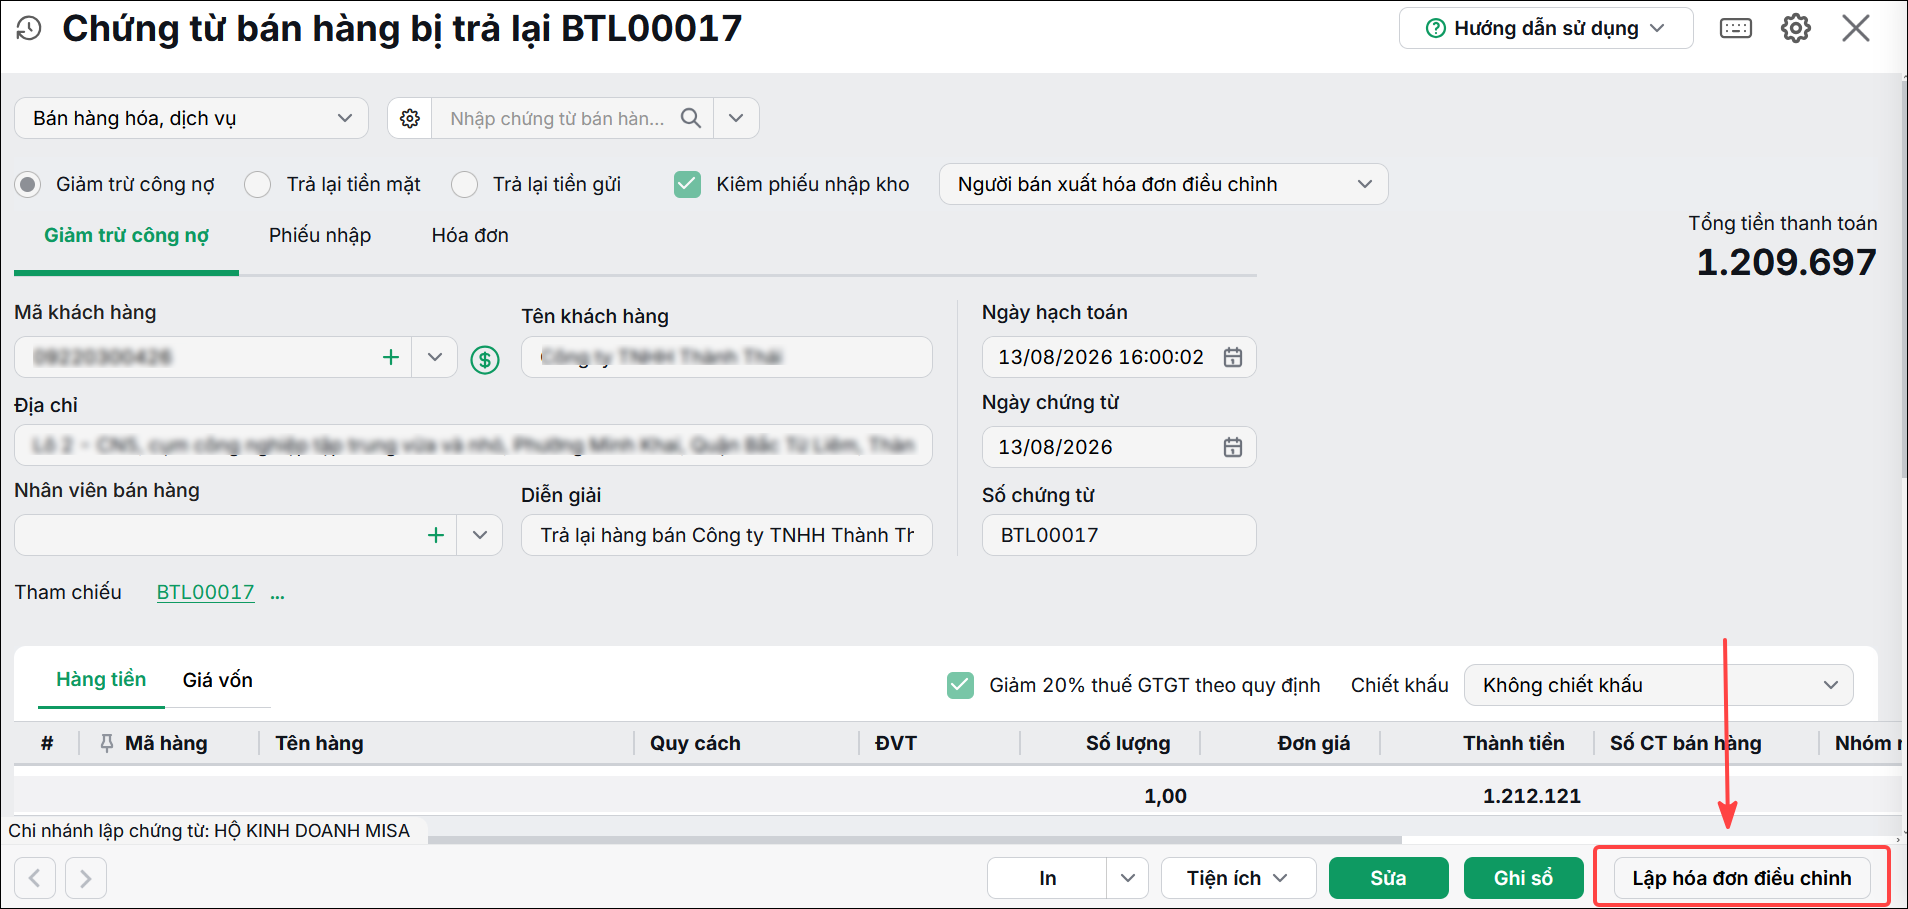
Vào phân hệ Bán hàng, chọn tab Trả lại hàng bán, nhấn Thêm trả lại hàng bán

  • Lựa chọn phương thức giảm trừ là Giảm trừ công nợ hoặc Trả lại tiền mặt hoặc Trả lại tiền gửi
  • Tích chọn ô Kiêm phiếu nhập kho, nếu muốn lập luôn phiếu nhập kho cho hàng bán bị trả lại.
  • Khai báo các thông tin trên chứng từ trả lại hàng bán, bao gồm: mã khách hàng, mặt hàng, số lượng bị trả lại… sau đó nhấn Cất

Bước 3: Lập hóa đơn điều chỉnh

  • Nhấn Lập hóa đơn điều chỉnh trên giao diện chứng từ trả lại hàng bán.

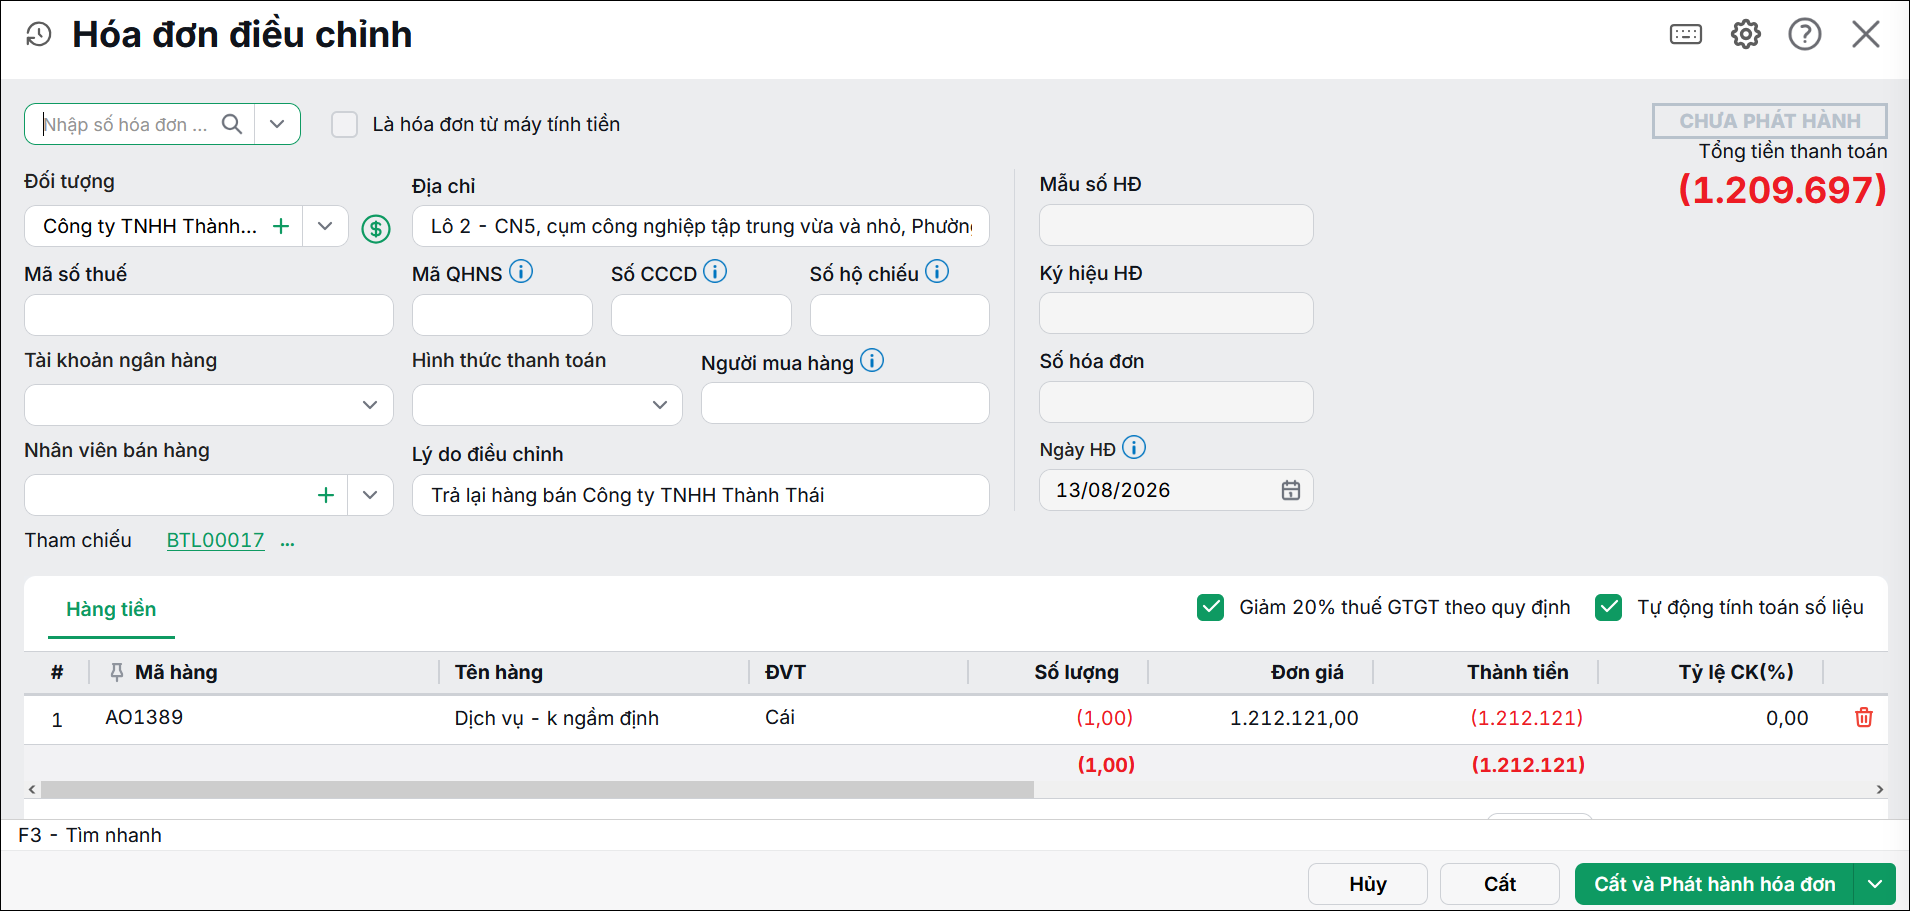
Chương trình sẽ tự động chuyển sang giao diện nhập hóa đơn

  • Hệ thống sẽ tự động lấy thông tin về khách hàng và các mặt hàng đã khai báo trên chứng từ sang hóa đơn. Anh/Chị thực hiện kiểm tra và viết lại thông tin trên hóa đơn điều chỉnh trả lại hàng như sau:
    • Bỏ tích Tự động tính toán số liệu
    • Cột Số lượng, Thành tiền: ghi âm
    • Cột Đơn giá: bỏ trống
  • Nhấn Cất và Phát hành hóa đơn.

Trường hợp 2: Người mua xuất hóa đơn

Áp dụng trong trường hợp hàng hoá là tài sản thuộc diện phải đăng ký quyền sử dụng, quyền sở hữu theo quy định của pháp luật và tài sản đã được đăng ký theo tên người mua.

Khi trả lại hàng hoá đảm bảo phù hợp với pháp luật liên quan, nếu người mua là đối tượng sử dụng hoá đơn điện tử thì người mua thực hiện lập hoá đơn trả lại hàng cho người bán.

  • Người mua lập hóa đơn mới ghi rõ nội dung trả lại hàng cho người bán
  • Khi nhận được hóa đơn, người dùng thực hiện hạch toán hàng bán bị trả lại. Xem hướng dẫn tại đây

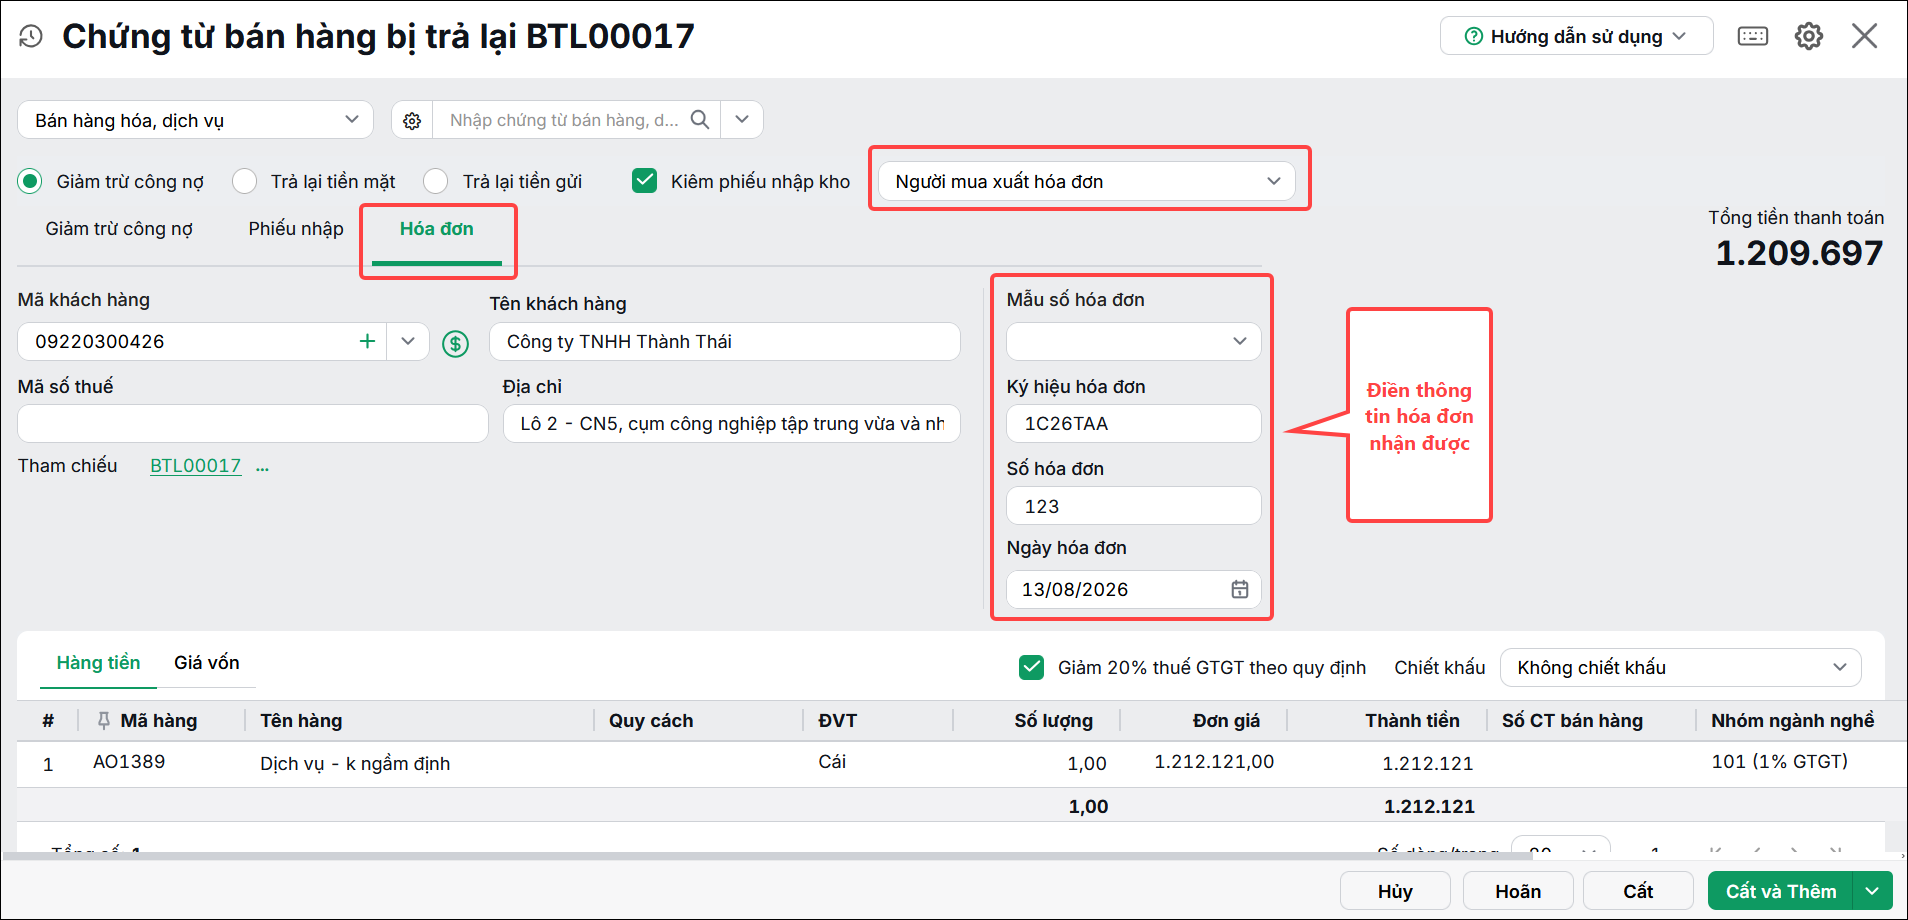
Lưu ý: Tại bước khai báo thông tin hóa đơn trả lại hàng bán của người mua thì trên chứng từ trả lại hàng bán, chọn Người mua xuất hóa đơn và điền đầy đủ thông tin hóa đơn nhận được.

2.2. Kê khai hóa đơn

Xuất hóa đơn điều chỉnh do người mua trả hàng thì người bán kê khai vào kỳ phát sinh của hóa đơn điều chỉnh.

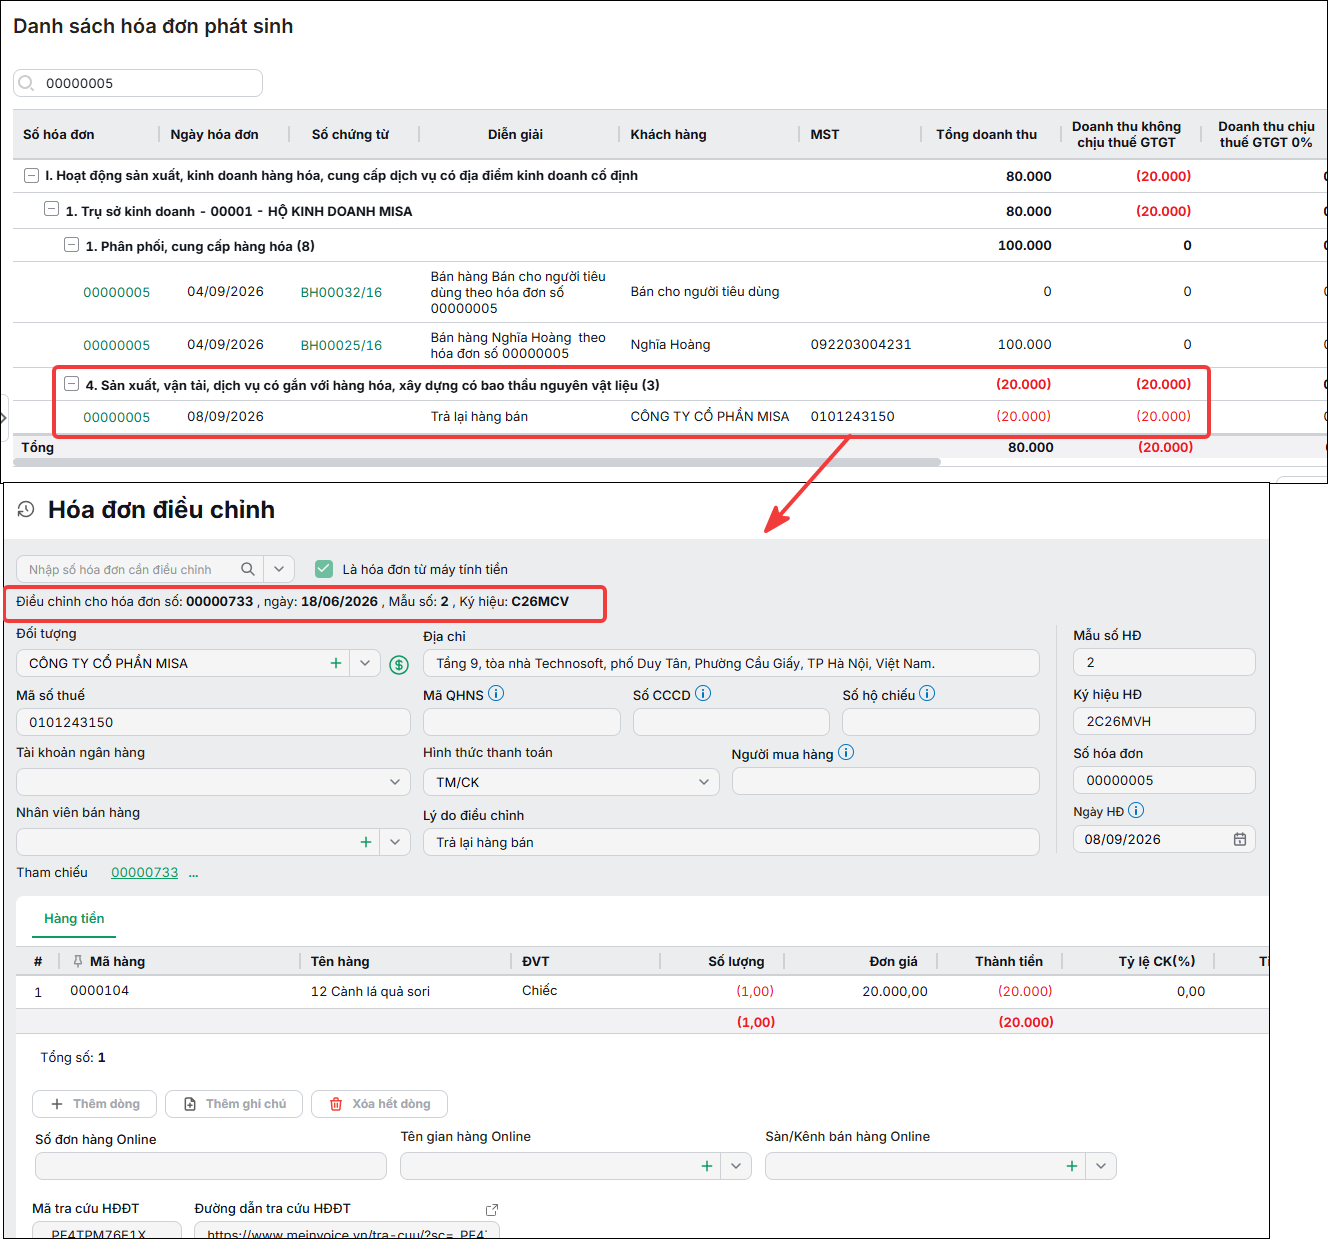
Ví dụ: Ngày 08/09/2026, đơn vị xuất hóa đơn số 00000005 điều chỉnh giảm cho hóa đơn số 00000733 ngày 18/06/2026 do người mua trả lại hàng. Khi lập tờ khai thuế tháng 9/2026, hóa đơn 00000005 sẽ tự tổng hợp số liệu lên tờ khai, không kê khai hóa đơn điều chỉnh này vào kỳ kê khai thuế tháng 6 của hóa đơn gốc.

Cập nhật 02/10/2026

Bài viết này hữu ích chứ?

Bài viết liên quan

Giải đáp miễn phí qua Facebook
Nếu bạn vẫn còn thắc mắc hãy đăng câu hỏi vào Cộng đồng MISA qua facebook để được giải đáp miễn phí và nhanh chóng
ĐĂNG BÀI NGAY