Rà soát dòng tiền

1. Tổng quan

Bài viết giới thiệu tính năng Rà soát dòng tiền tại phân hệ Thuế. Tính năng này hỗ trợ hộ kinh doanh:

  • Đối chiếu tiền thu bán hàng với doanh thu trên hóa đơn điện tử và doanh thu đã kê khai thuế
  • Phát hiện, phân loại nguyên nhân chênh lệch và giải trình.

Lưu ý: Tính năng này chỉ áp dụng đối với hộ kinh doanh không có chi nhánh

2. Hướng dẫn chi tiết

2.1. Chọn tham số rà soát

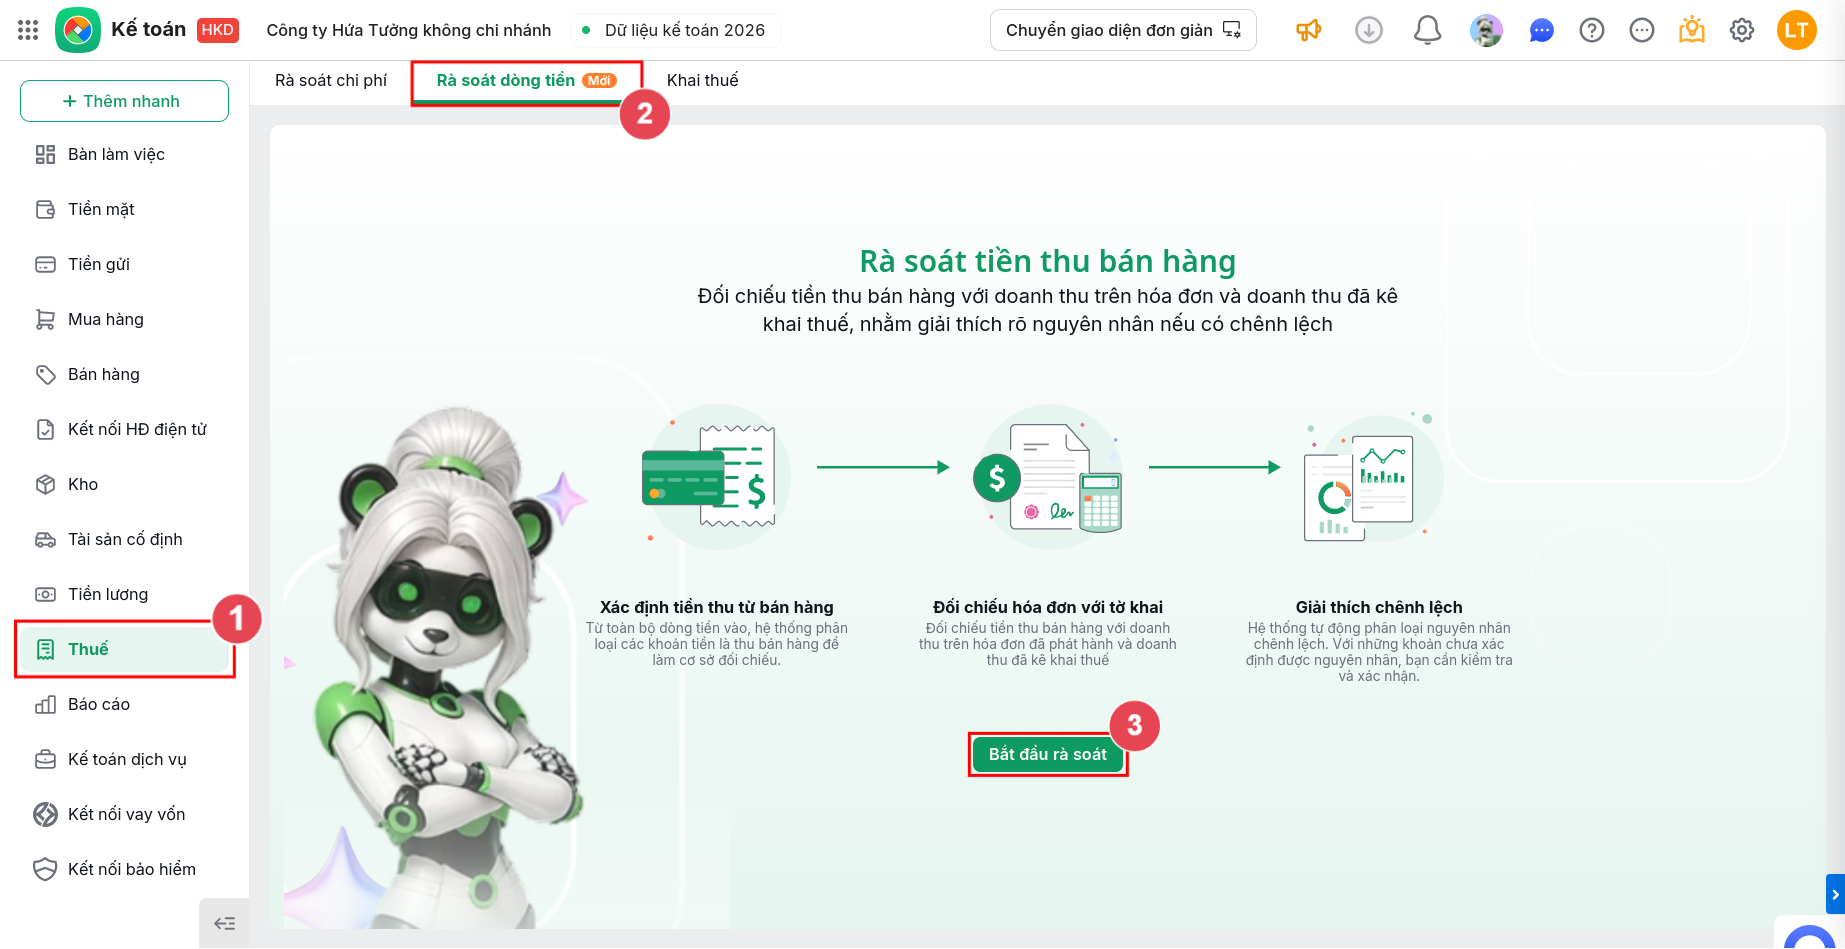
Tại phân hệ Thuế, tab Rà soát dòng tiền, nhấn Bắt đầu rà soát.

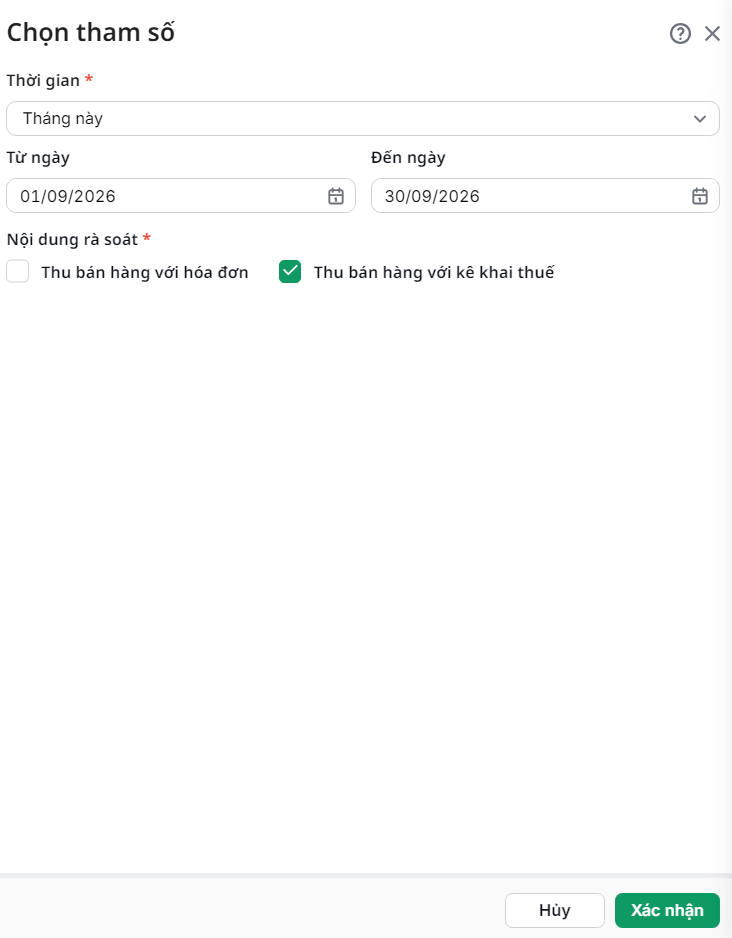
Tại giao diện Chọn tham số, anh/chị chọn khoảng thời gian cần đối chiếu và tích chọn nội dung muốn rà soát. Nhấn Đồng ý.

Lưu ý:

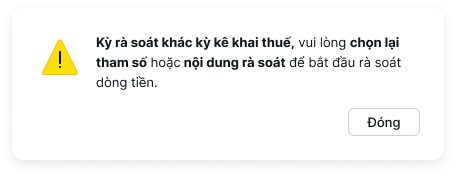
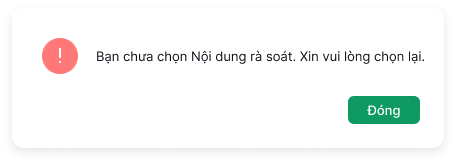
Dựa vào thời gian và nội dung rà soát đã chọn, hệ thống có thể hiển thị cảnh báo trong các trường hợp sau:

  • Tích chọn cả 2 nội dung rà soát:
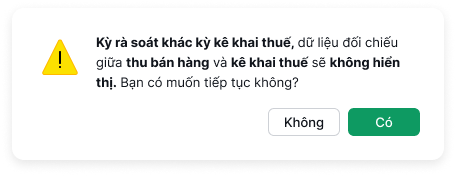
    • Thời gian rà soát khác kỳ kê khai thuế (ví dụ chọn khoảng thời gian rà soát theo tháng nhưng chọn nội dung kê khai thuế theo quý)

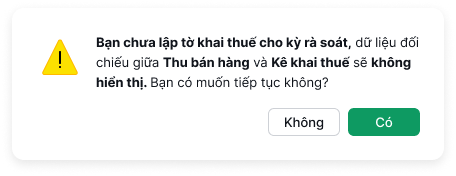
    • Trong thời gian rà soát chưa lập tờ khai thuế

  • Chọn thời gian rà soát không tròn tháng/quý và tích chọn nội dung kê khai thuế

  • Không chọn nội dung rà soát

→ Cách xử lý:

  • Nhấn : Hệ thống chuyển tới màn Tổng hợp rà soát dòng tiền
  • Nhấn Không/Đóng: Đóng cảnh báo. Anh/chị chọn lại tham số phù hợp để tiếp tục.

2.2. Tổng hợp dòng tiền

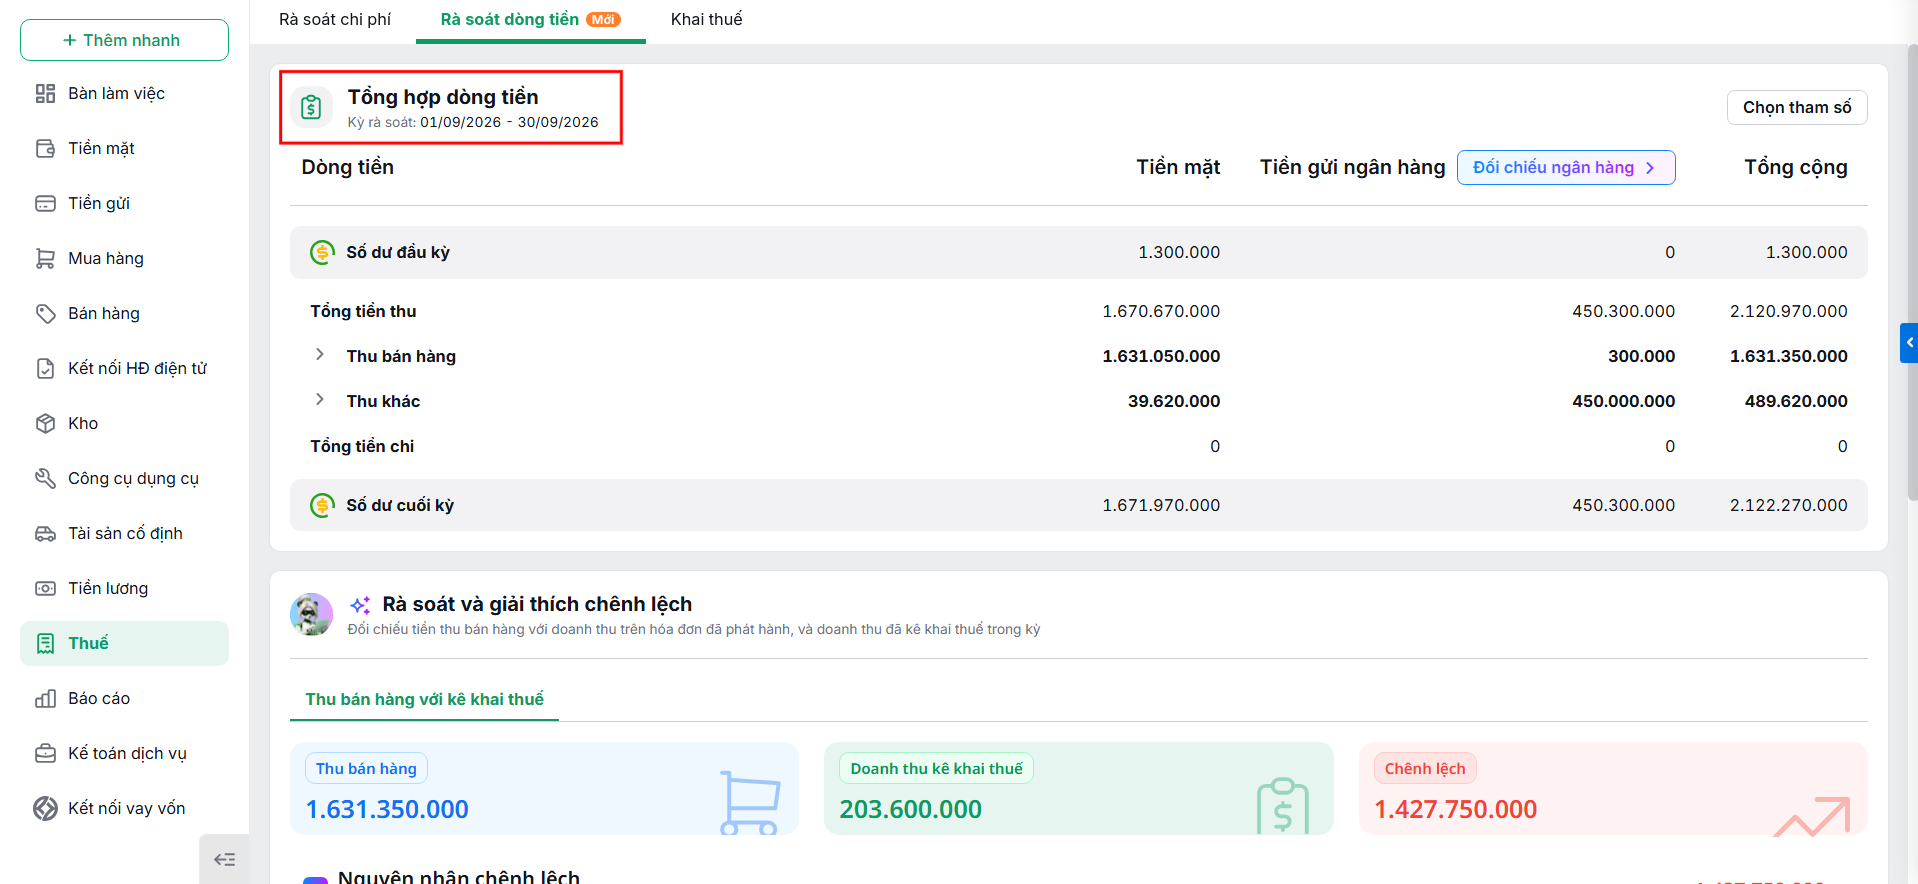
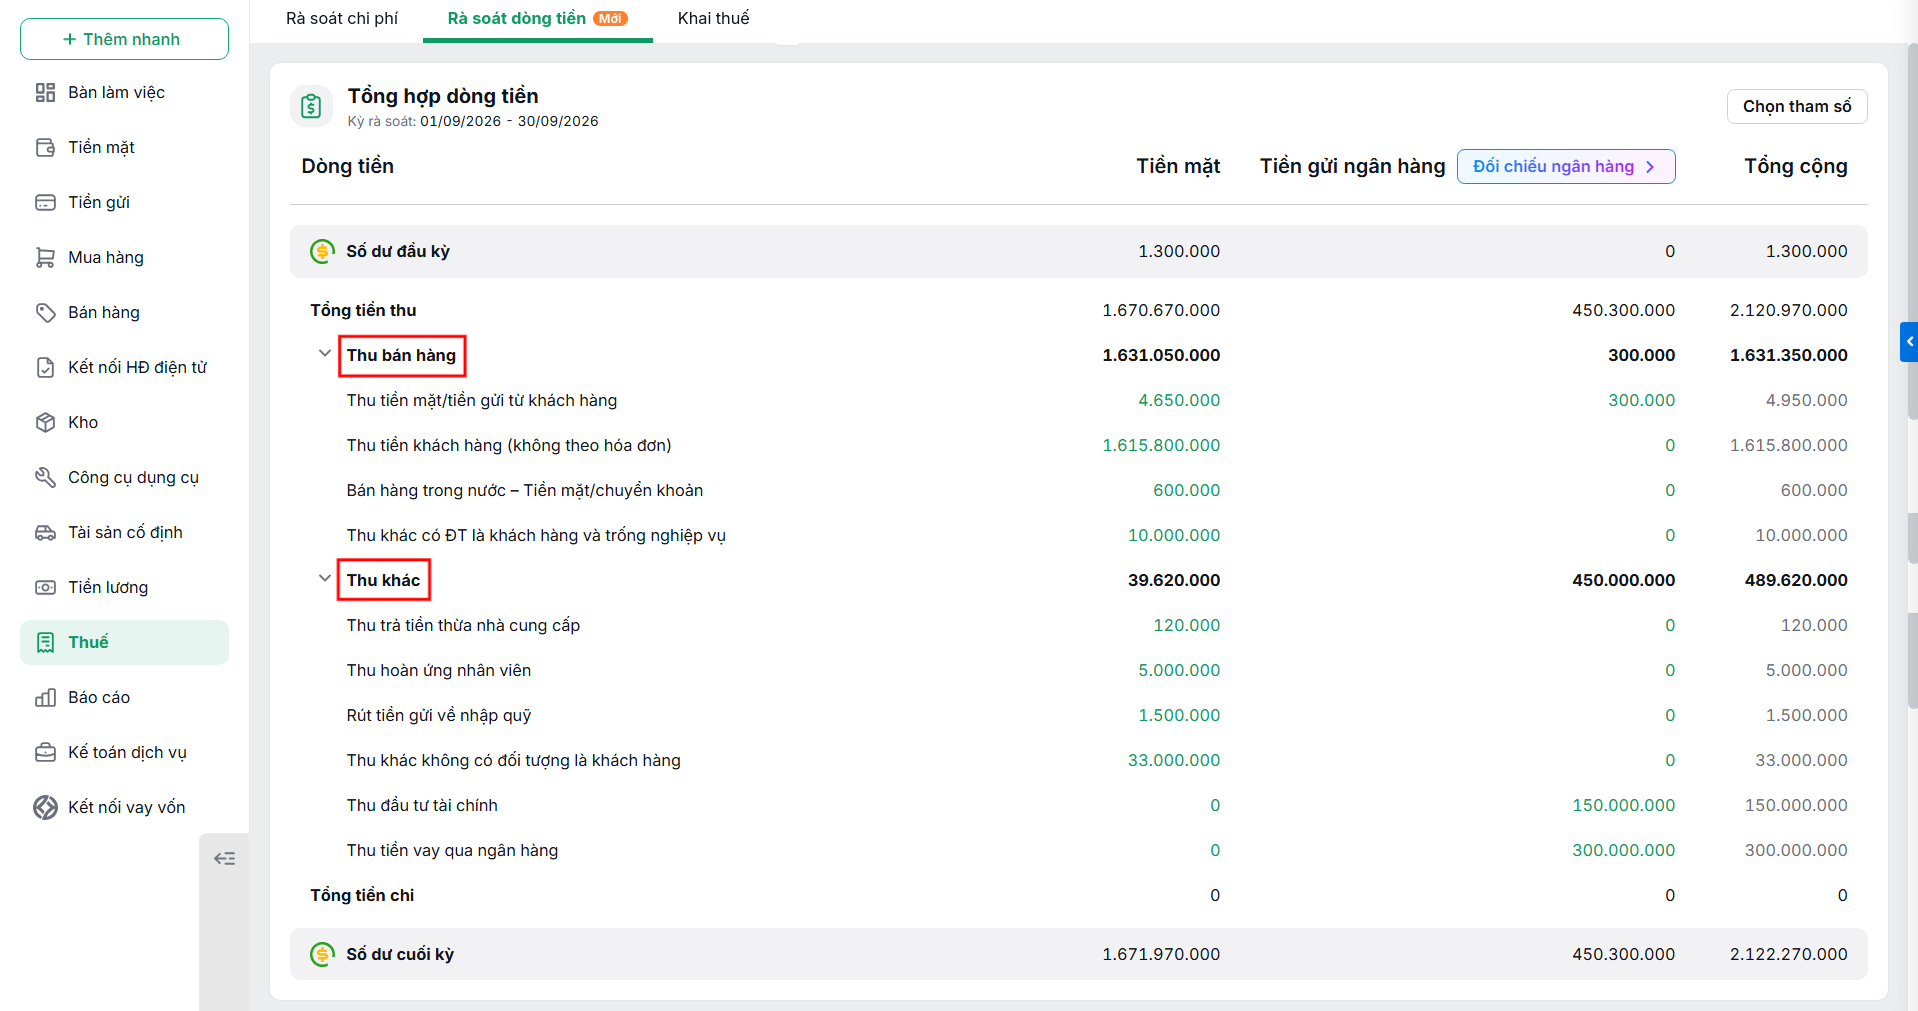
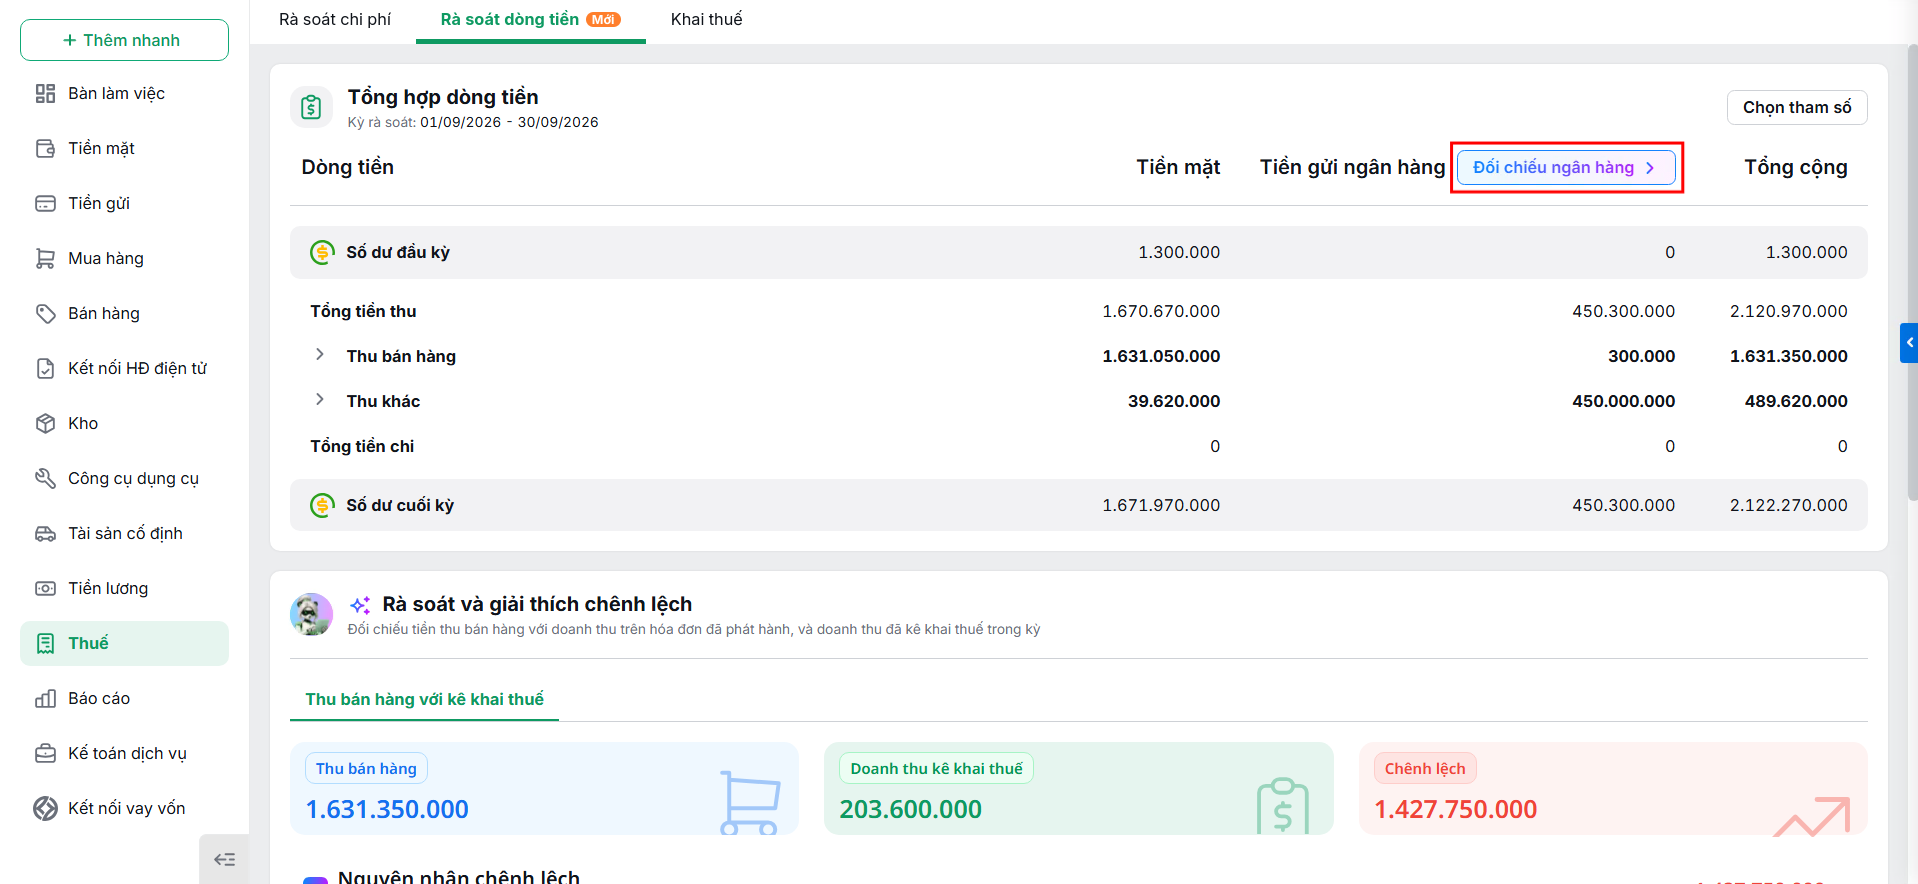
Mục Tổng hợp dòng tiền giúp anh/chị xem tổng quan số tiền thu được trong kỳ, bao gồm tiền thu bán hàng, thu khác, tiền chi và số dư cuối kỳ.

Mục Thu bán hàng bao gồm các loại chứng từ:

  • Thu tiền mặt/tiền gửi từ khách hàng
  • Thu tiền khách hàng (không theo hóa đơn)
  • Bán hàng trong nước – Tiền mặt/chuyển khoản
  • Thu khác có đối tượng là khách hàng và trống nghiệp vụ

Các loại chứng từ còn lại được xếp vào mục Thu khác:

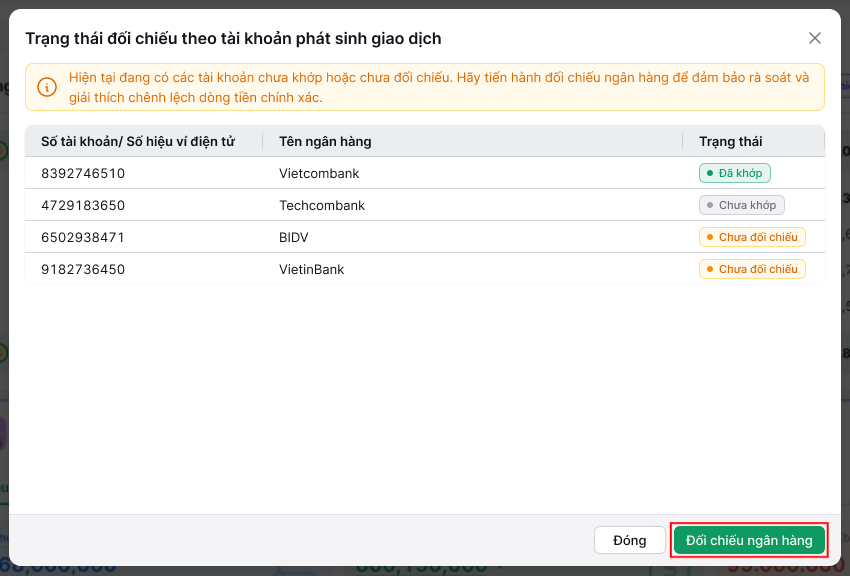
Nhấn Đối chiếu ngân hàng, hệ thống mở màn hình Trạng thái đối chiếu theo tài khoản phát sinh giao dịch.

Các trạng thái đối chiếu:

  • Đã khớp: Toàn bộ giao dịch đã được đối chiếu sao kê ngân hàng và hoàn toàn khớp.
  • Chưa khớp: Đã đối chiếu sao kê nhưng còn tồn tại giao dịch chưa khớp.
  • Chưa đối chiếu: Đã nhập khẩu sao kê thành công nhưng sao kê đó chưa được đối chiếu.

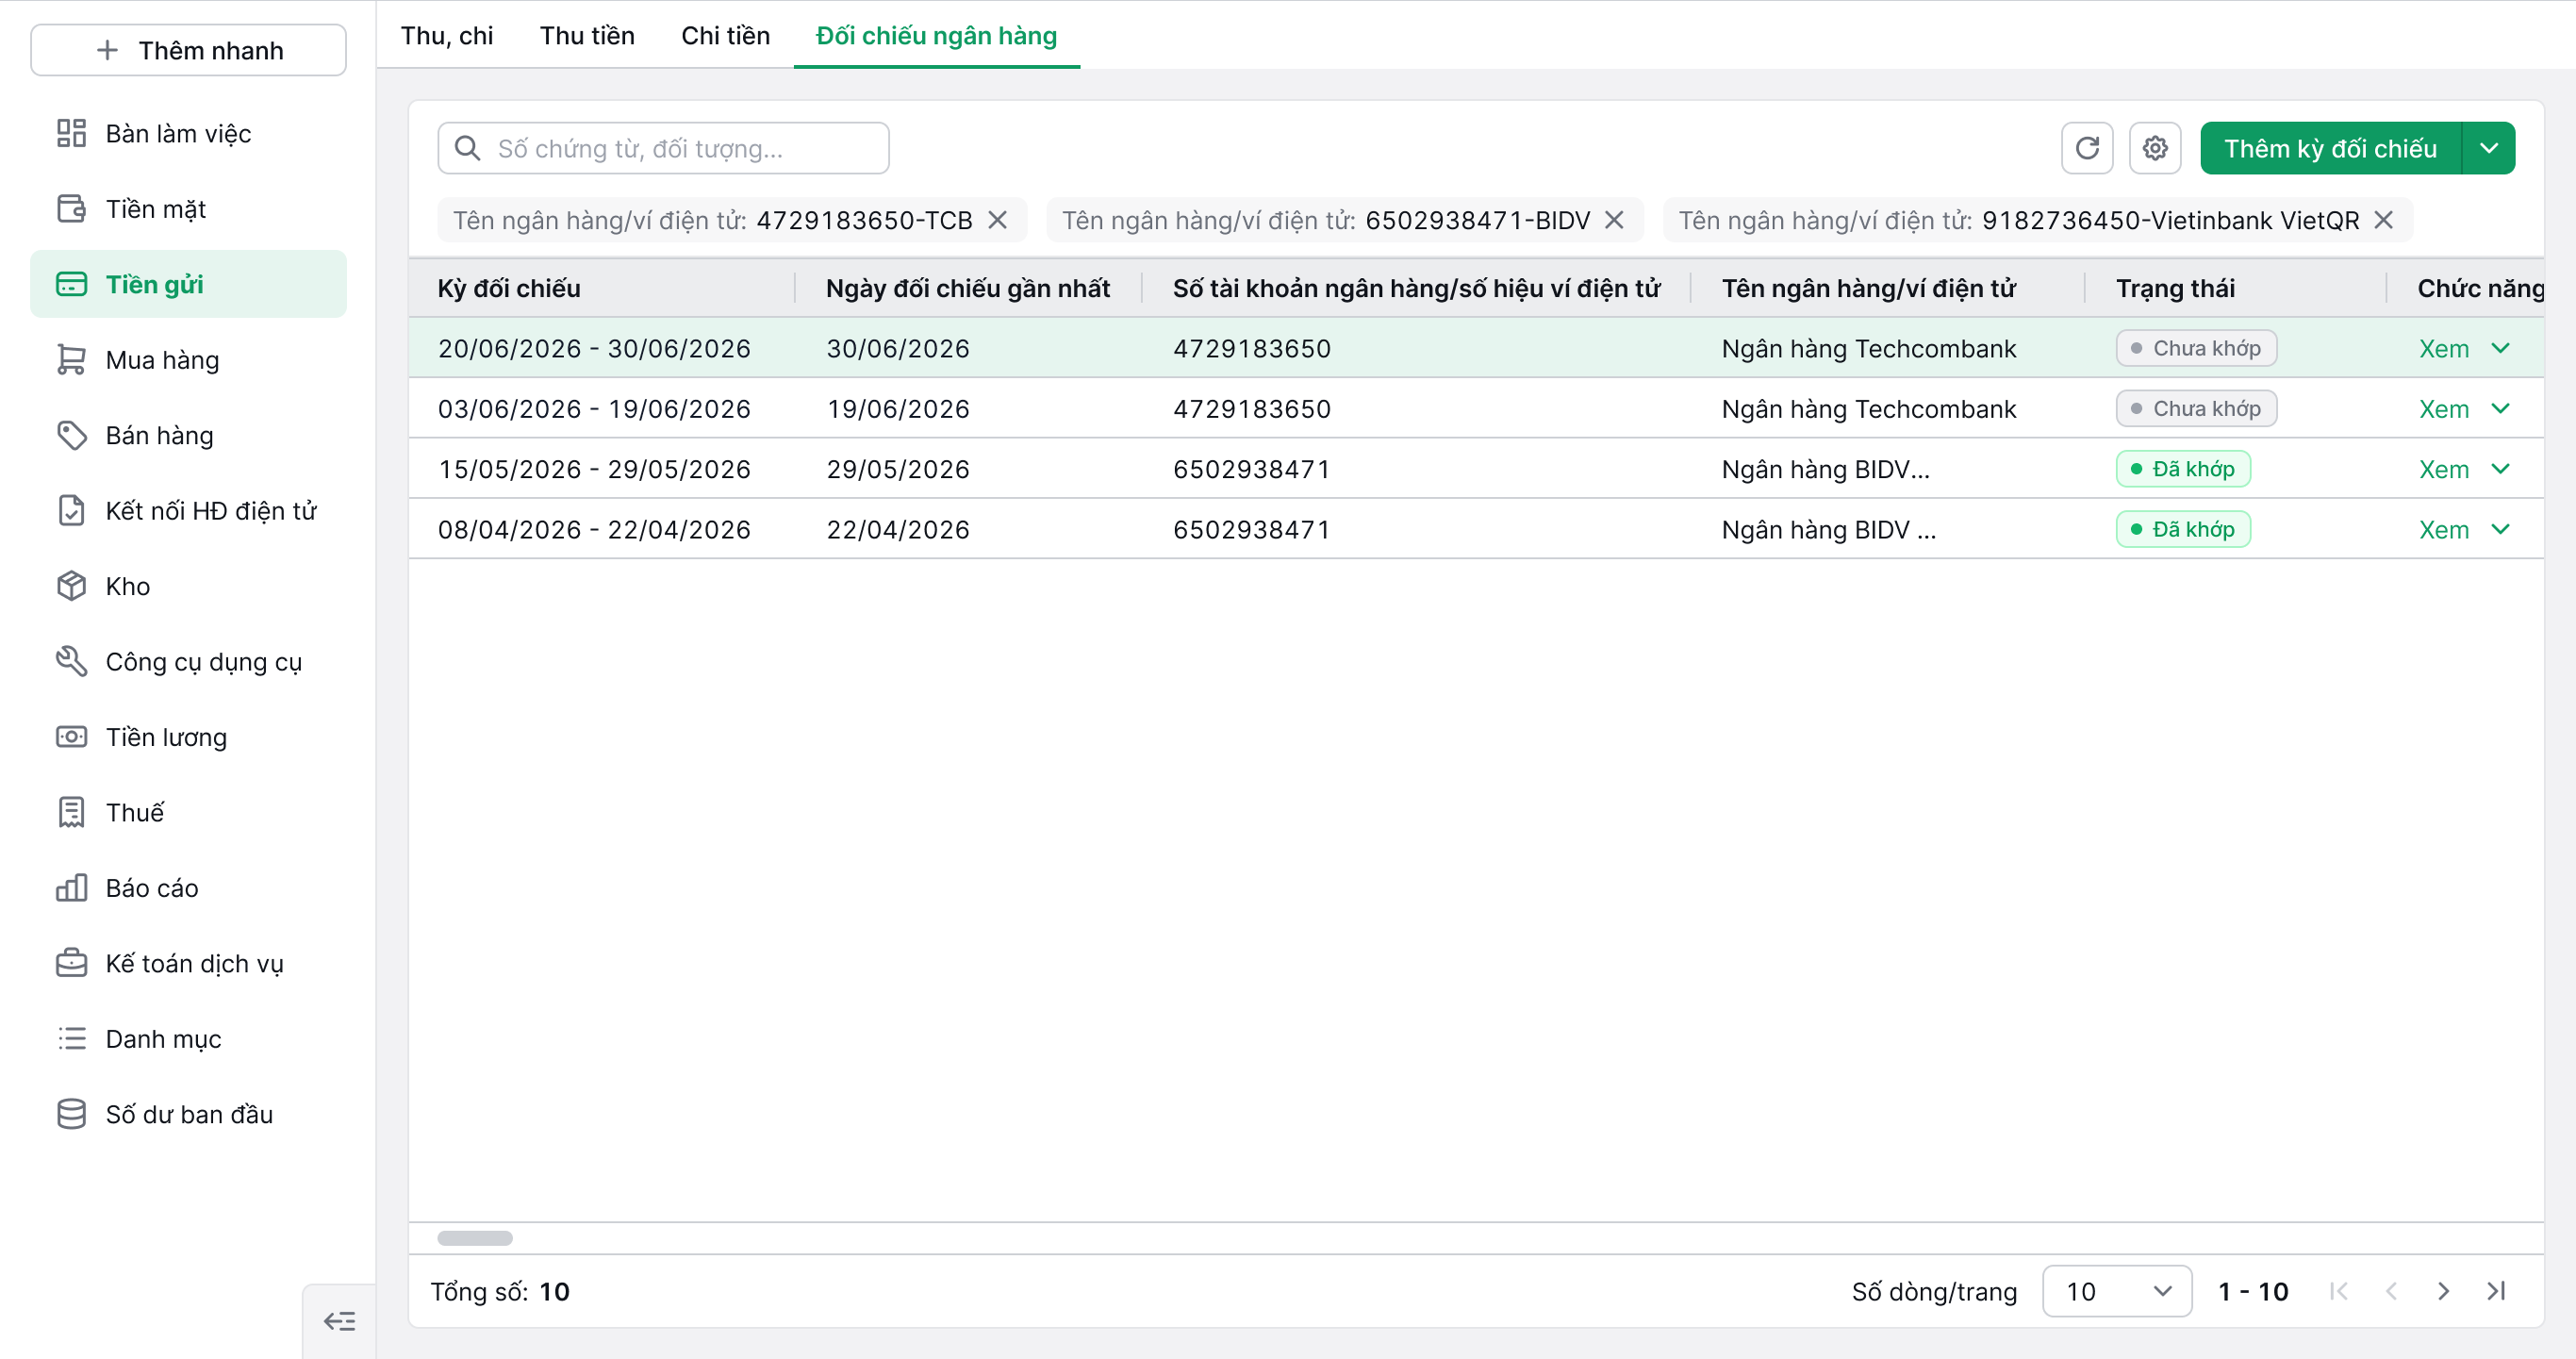
Nhấn Đối chiếu ngân hàng, hệ thống tự động chuyển tới màn Đối chiếu ngân hàng tại phân hệ Tiền gửi với kỳ đối chiếu đã chọn tại màn Chọn tham số.

2.3. Rà soát và giải thích chênh lệch

Tùy thuộc vào bước chọn tham số, mục Rà soát và giải thích chênh lệch được chia thành 2 trường hợp:

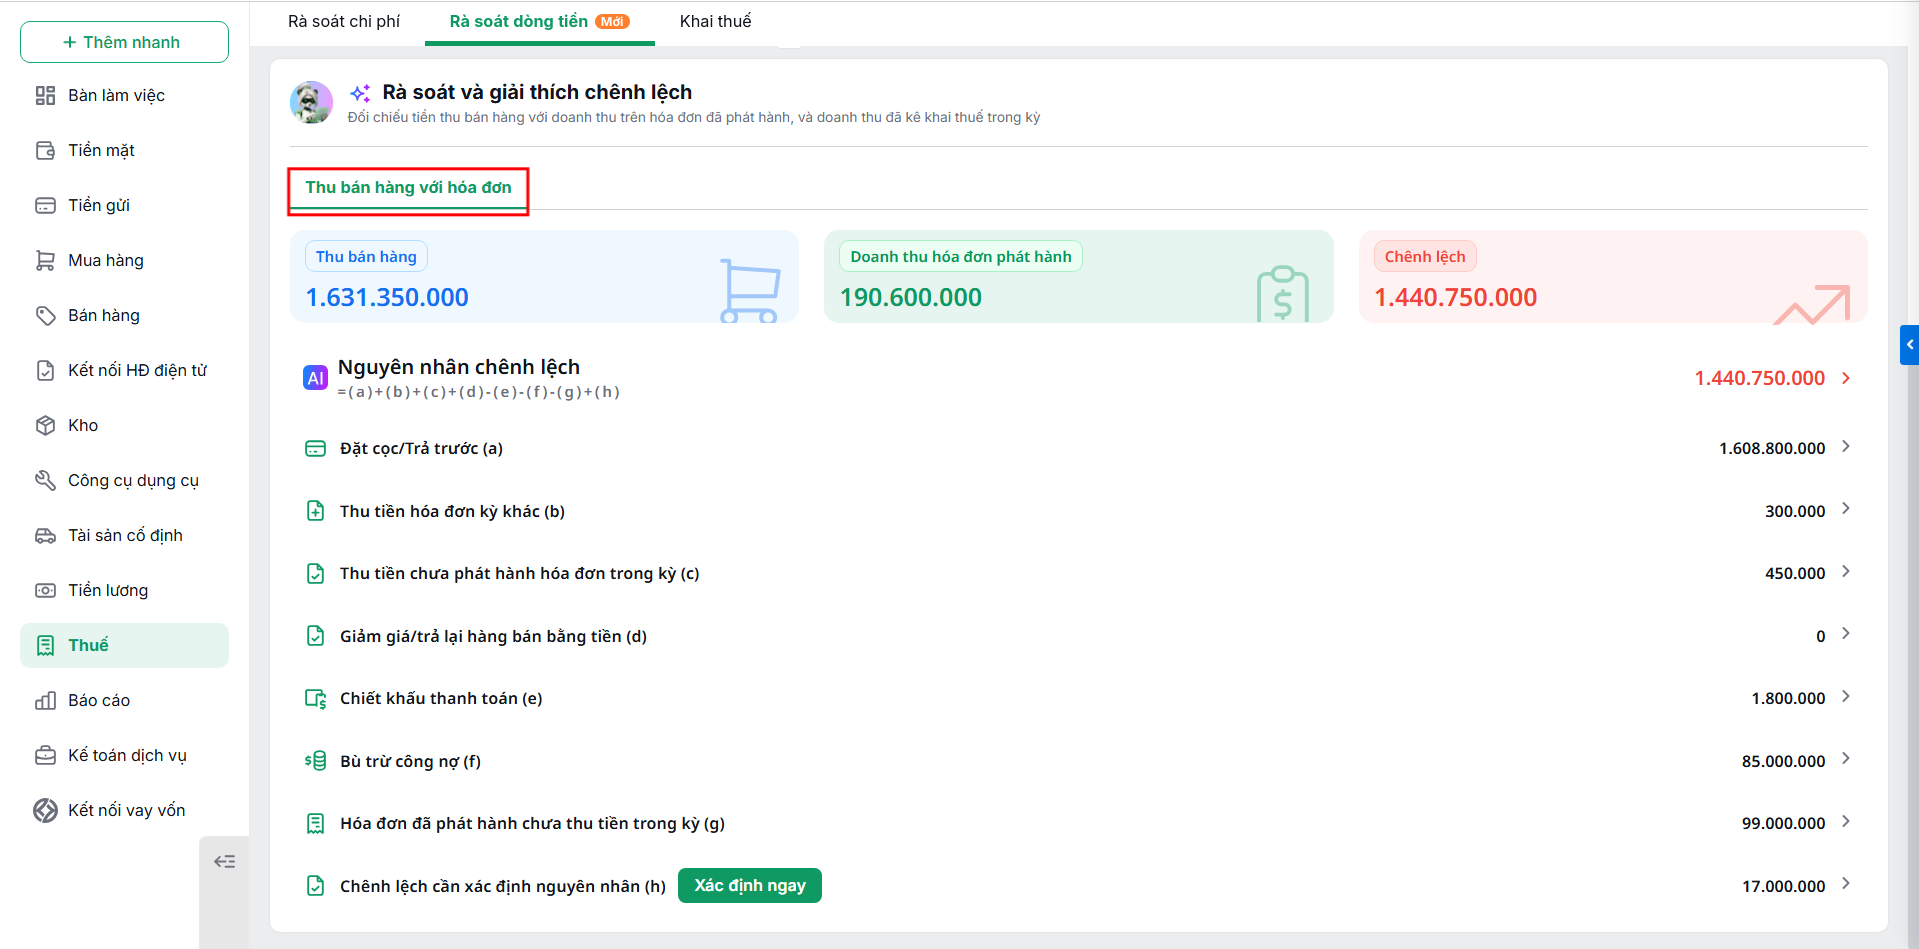
A. Đối với Thu bán hàng với hóa đơn

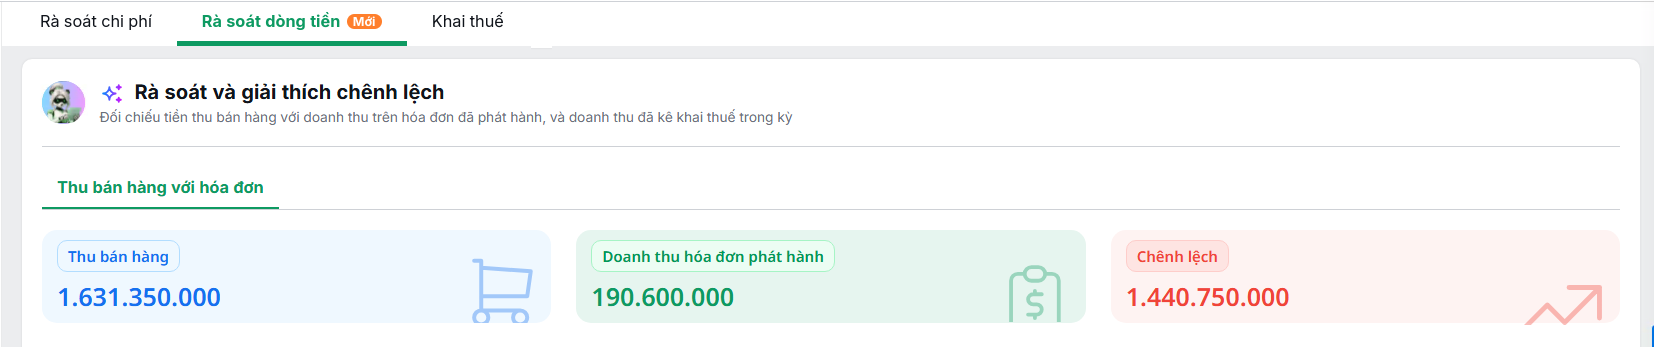
Tại mục Rà soát và giải thích chênh lệch, hệ thống hiển thị chênh lệch giữa tiền thu bán hàng và hóa đơn phát hành trong kỳ, đồng thời xác định các nguyên nhân dẫn đến chênh lệch để dễ dàng rà soát và xử lý.

  • Thu bán hàng: Tổng số tiền thu từ bán hàng được lấy từ dòng Thu bán hàng (thuộc mục Tổng hợp dòng tiền ở trên)
  • Doanh thu hóa đơn phát hành: Tổng thành tiền của tất cả các hóa đơn và ngày hóa đơn trong kỳ có trạng thái là Hóa đơn mới, Hóa đơn thay thế, Hóa đơn điều chỉnh và bị điều chỉnh.
  • Chênh lệch được tính theo công thức: Thu bán hàng – Doanh thu hóa đơn đã phát hành = (a) + (b) + (c) + (d) – (e) – (f) – (g) + (h)

Số tiền chênh lệch sẽ được tự động phân loại chi tiết theo từng nhóm nguyên nhân, bao gồm:

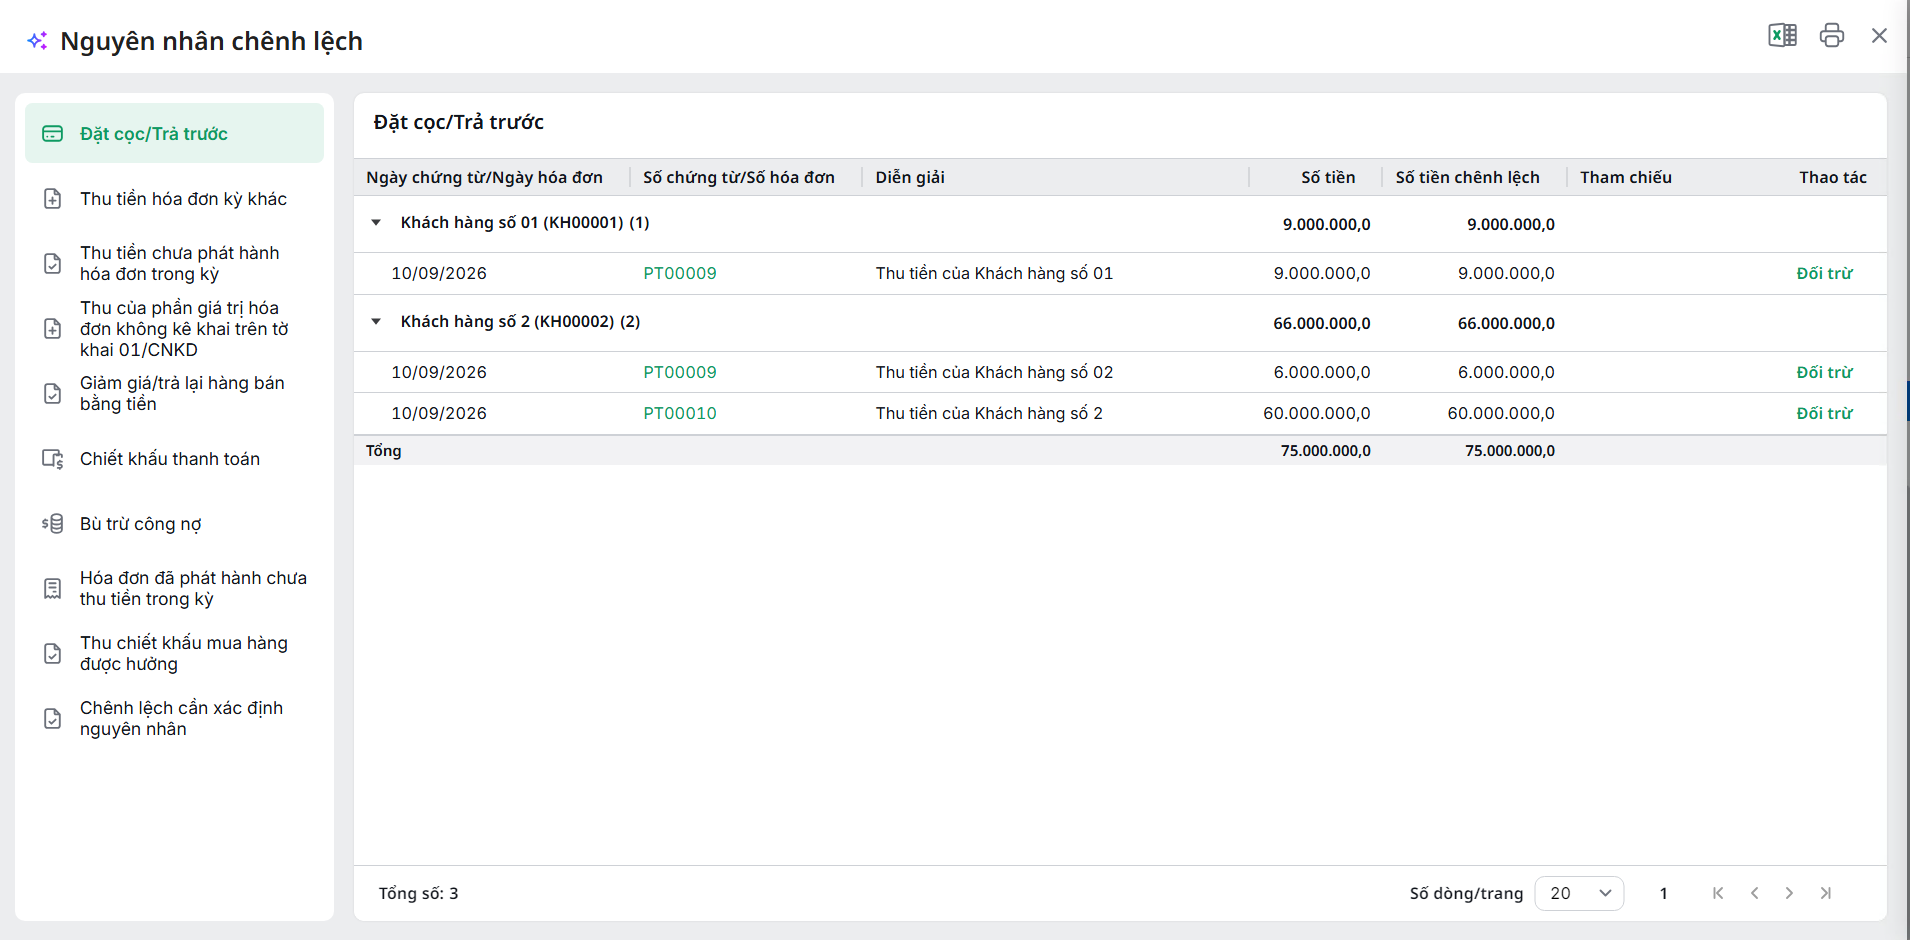
  • Đặt cọc/Trả trước (a): Tiền thu bán hàng phát sinh trong kỳ, nhưng số tiền còn phải thu theo hóa đơn đến cuối kỳ bằng 0 hoặc khoản tiền được phân loại là đặt cọc, trả trước.
  • Thu tiền hóa đơn kỳ khác (b): Tiền thu của hóa đơn đã kê khai kỳ khác.
  • Thu tiền chưa phát hành hóa đơn trong kỳ (c): Tiền thu của chứng từ bán hàng chưa được phát hành hóa đơn trong kỳ
  • Giảm giá/trả lại hàng bán bằng tiền (d): Các khoản giảm giá hàng bán, trả lại hàng bán mà trả lại ngay bằng tiền 
  • Chiết khấu thanh toán (e): Khoản chiết khấu thanh toán người mua được hưởng khi thanh toán
  • Bù trừ công nợ (f): Khoản công nợ được bù trừ giữa hóa đơn kê khai trong kỳ và hóa đơn đầu vào, không phát sinh dòng tiền thu/chi thực tế.
  • Hóa đơn đã phát hành chưa thu tiền trong kỳ (g): Hóa đơn đã phát hành nhưng chưa thu tiền trong kỳ tương ứng, bao gồm:
    • Hóa đơn đã phát hành chưa thu tiền trong kỳ và không có chứng từ thu tiền đối trừ tính đến ngày cuối cùng của kỳ rà soát
    • Hóa đơn đã phát hành được thu tiền một phần
    • Hóa đơn chưa lập chứng từ bán hàng
  • Chênh lệch cần xác định nguyên nhân (h): Các chứng từ thu tiền bán hàng trong kỳ chưa được gắn với hóa đơn nào.

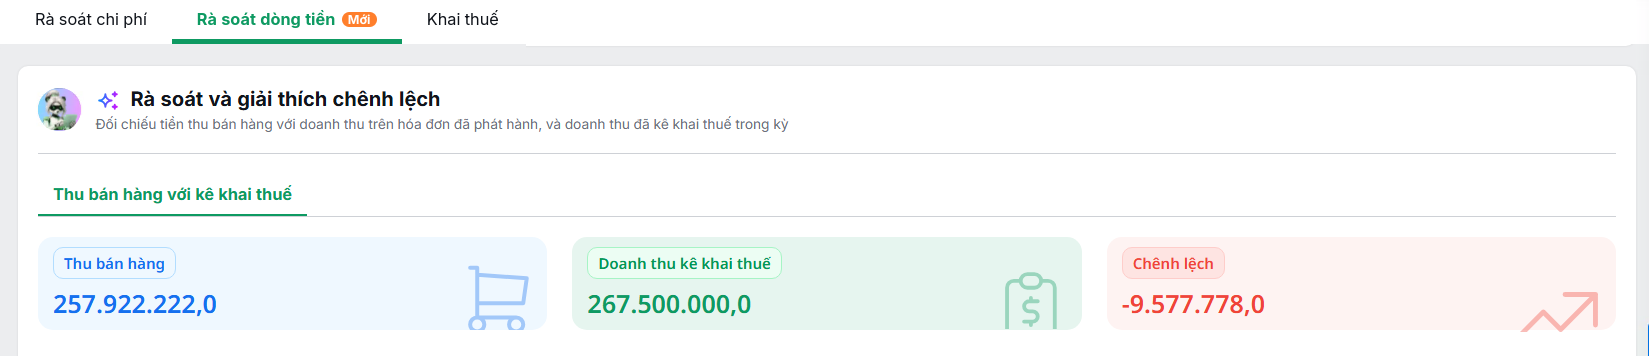
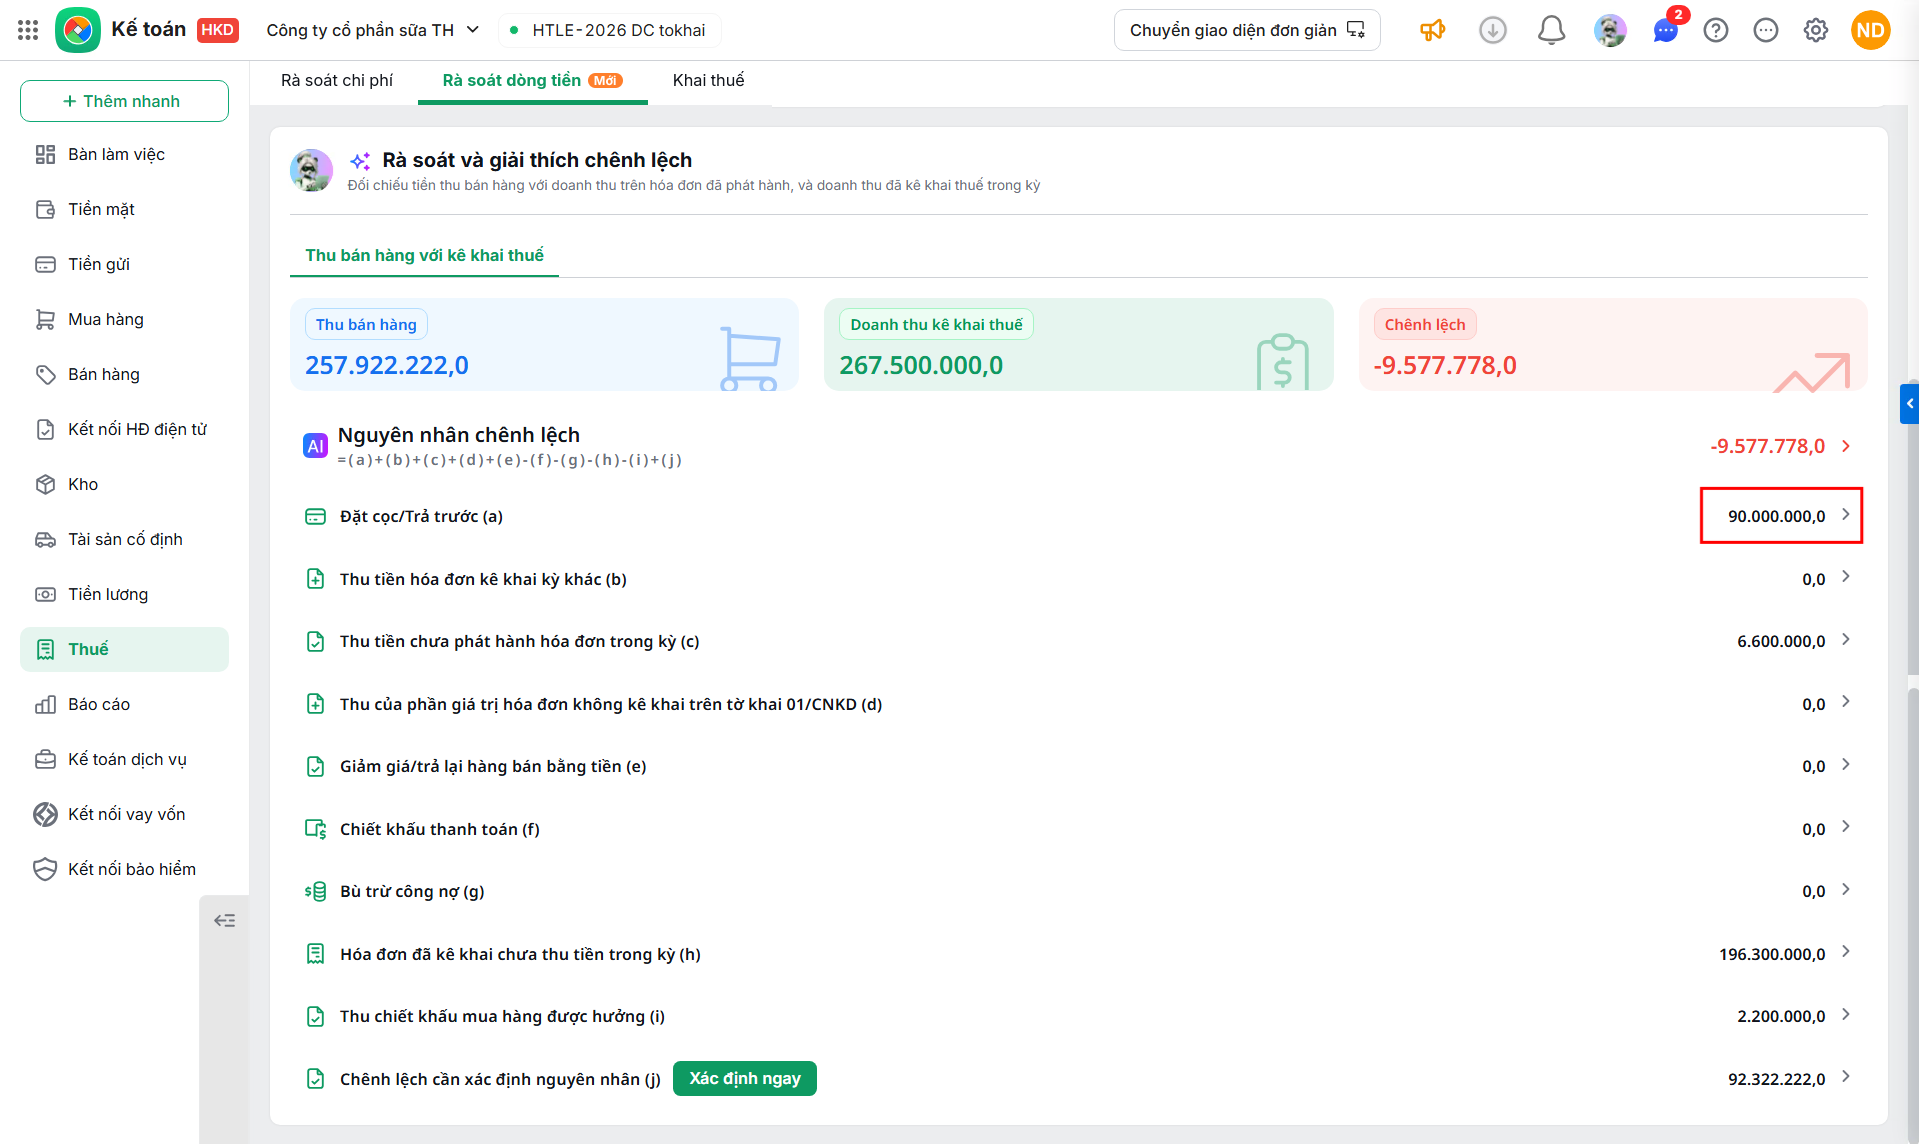
B. Đối với Thu bán hàng kê khai thuế

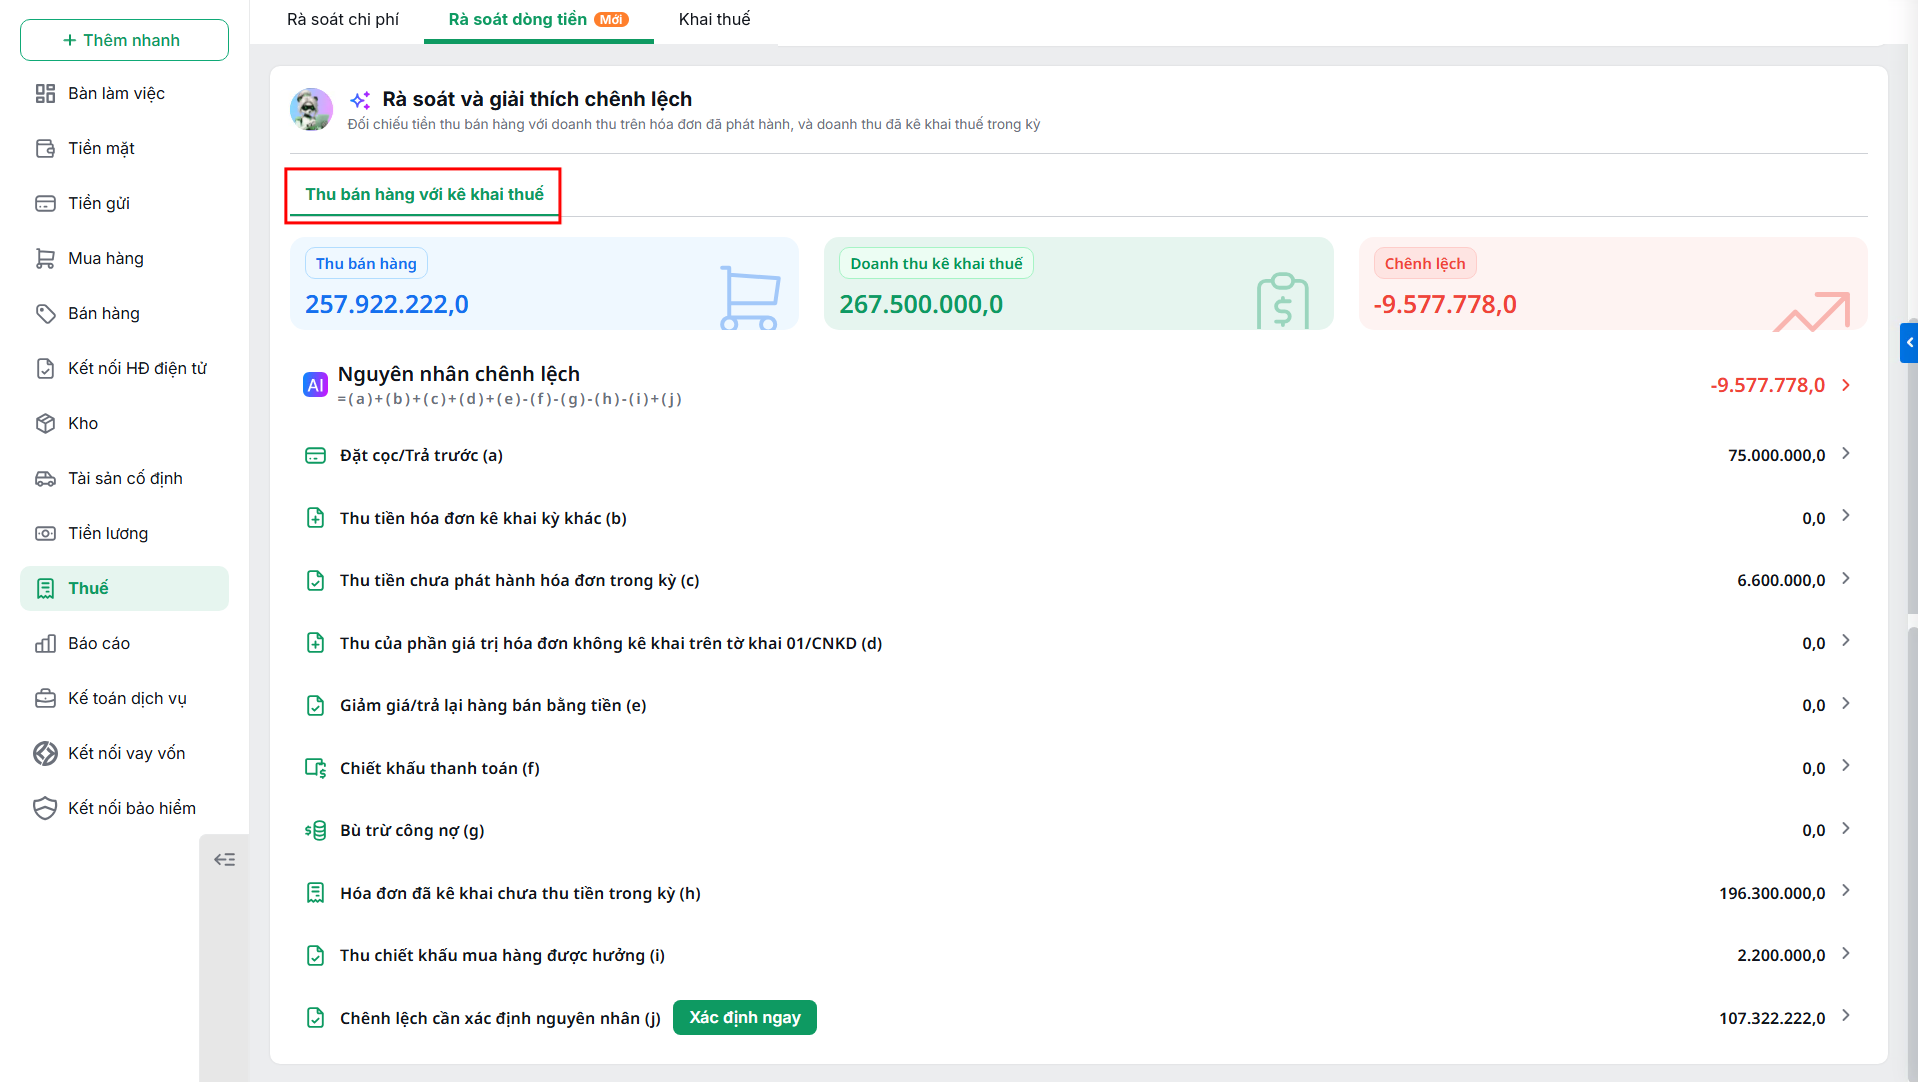
Tại mục Rà soát và giải thích chênh lệch, hệ thống hiển thị chênh lệch giữa tiền thu bán hàng và kê khai thuế, đồng thời xác định các nguyên nhân dẫn đến chênh lệch để dễ dàng rà soát và xử lý.

  • Thu bán hàng: Tổng số tiền thu từ bán hàng được lấy từ dòng Thu bán hàng (thuộc mục Tổng hợp dòng tiền ở trên)
  • Doanh thu kê khai thuế: Tổng doanh thu được kê khai trên Tờ khai thuế (01/CNKD) của kỳ rà soát
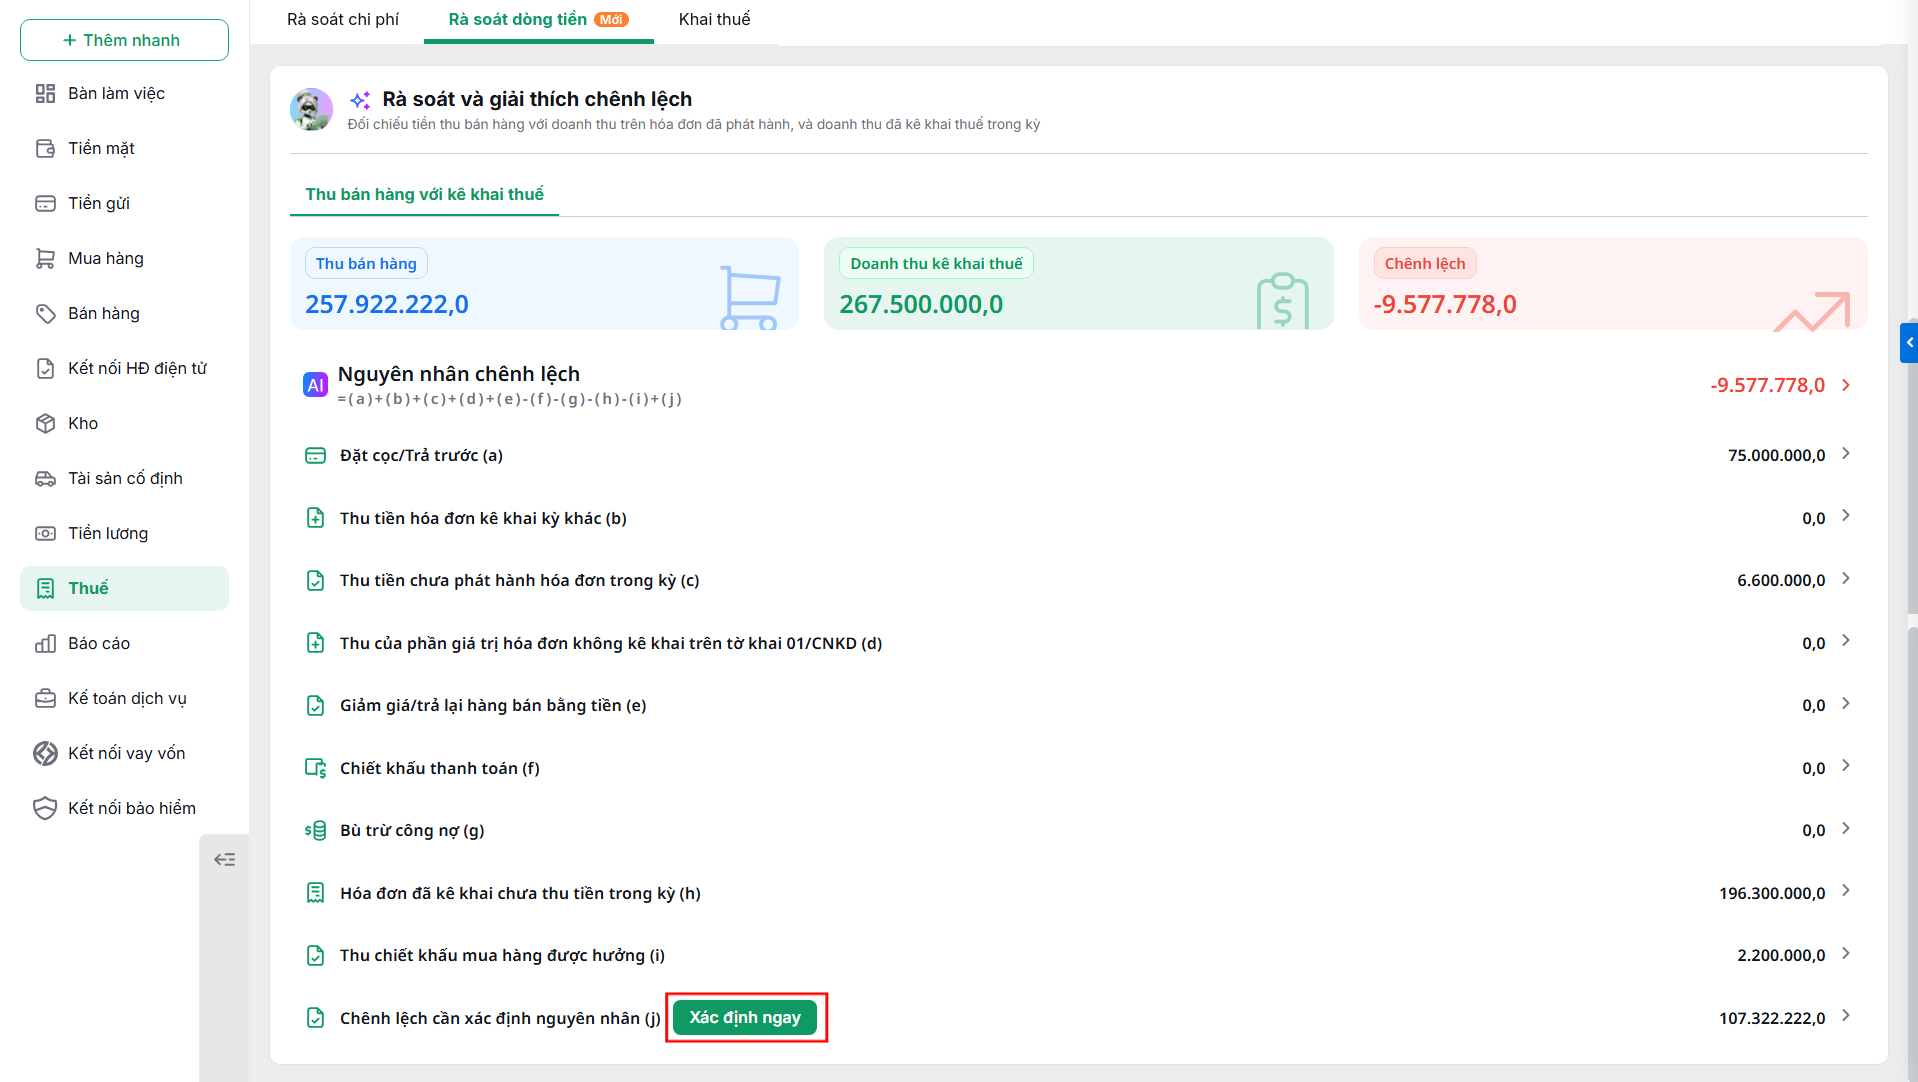
  • Chênh lệch được tính theo công thức: Thu bán hàng – Doanh thu kê khai thuế = (a) + (b) + (c) + (d) + (e) – (f) – (g) – (h) – (i) + (j)

Số tiền chênh lệch sẽ được tự động phân loại chi tiết theo từng nhóm nguyên nhân, bao gồm:

  • Đặt cọc/Trả trước (a): Tiền thu bán hàng phát sinh trong kỳ, nhưng số tiền còn phải thu theo hóa đơn đến cuối kỳ bằng 0 hoặc khoản tiền được phân loại là đặt cọc, trả trước.
  • Thu tiền hóa đơn kỳ khác (b): Tiền thu của hóa đơn đã kê khai kỳ khác.
  • Thu tiền chưa phát hành hóa đơn trong kỳ (c): Tiền thu của chứng từ bán hàng chưa được phát hành hóa đơn trong kỳ
  • Thu của phần giá trị hóa đơn không kê khai trên tờ khai 01/CNKD (d): Tiền thu của hóa đơn không được kê khai trên tờ khai 01/CNKD.
  • Giảm giá/trả lại hàng bán bằng tiền (e): Các khoản giảm giá hàng bán, trả lại hàng bán mà trả lại ngay bằng tiền 
  • Chiết khấu thanh toán (f): Khoản chiết khấu thanh toán người mua được hưởng khi thanh toán
  • Bù trừ công nợ (g): Khoản công nợ được bù trừ giữa hóa đơn kê khai trong kỳ và hóa đơn đầu vào, không phát sinh dòng tiền thu/chi thực tế.
  • Hóa đơn đã phát hành chưa thu tiền trong kỳ (h): Hóa đơn đã phát hành nhưng chưa thu tiền trong kỳ tương ứng, bao gồm:
    • Hóa đơn đã phát hành chưa thu tiền trong kỳ và không có chứng từ thu tiền đối trừ tính đến ngày cuối cùng của kỳ rà soát
    • Hóa đơn đã phát hành được thu tiền một phần
    • Hóa đơn chưa lập chứng từ bán hàng
  • Thu chiết khấu mua hàng được hưởng (i): Khoản thu khác được kê khai lên tờ khai, không phải thu bán hàng, nên phát sinh chênh lệch khi đối chiếu tiền thu bán hàng với doanh thu kê khai thuế.
  • Chênh lệch cần xác định nguyên nhân (j): Các chứng từ thu tiền bán hàng trong kỳ chưa được gắn với hóa đơn nào.

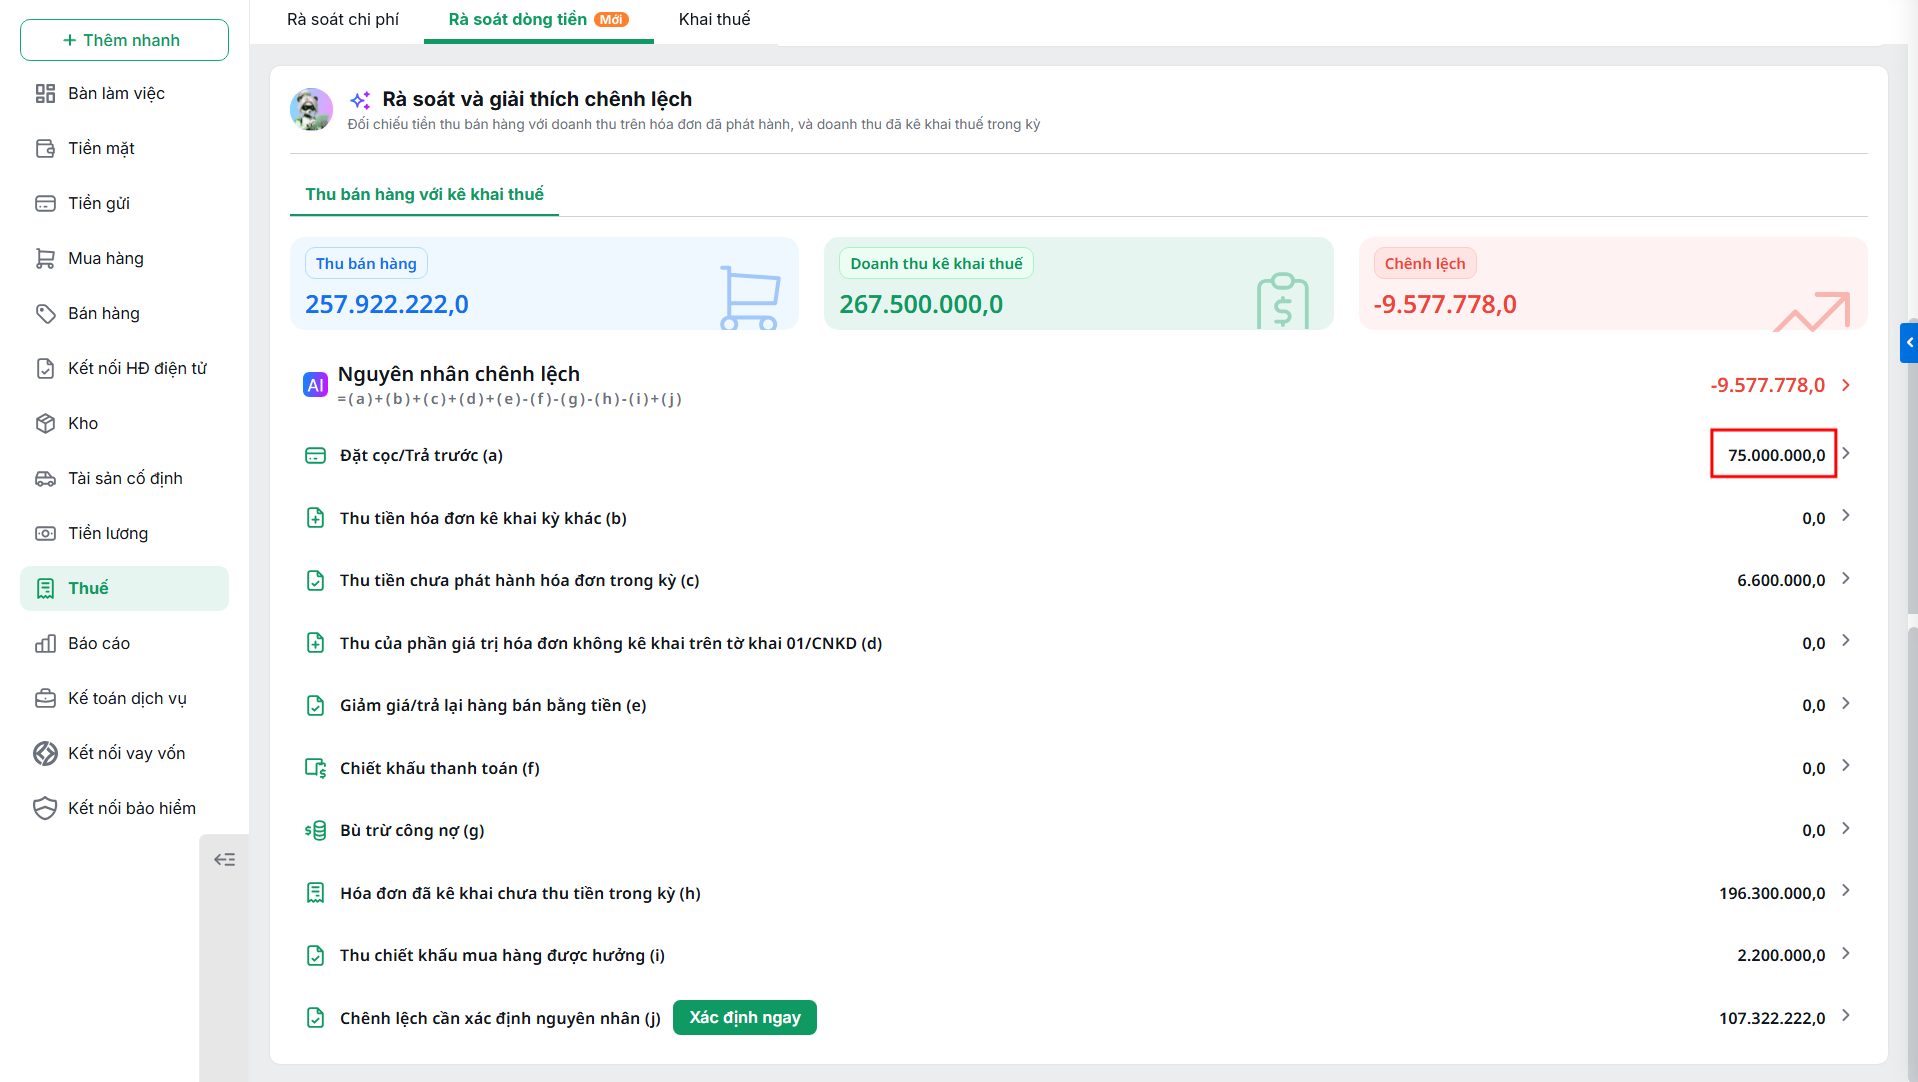
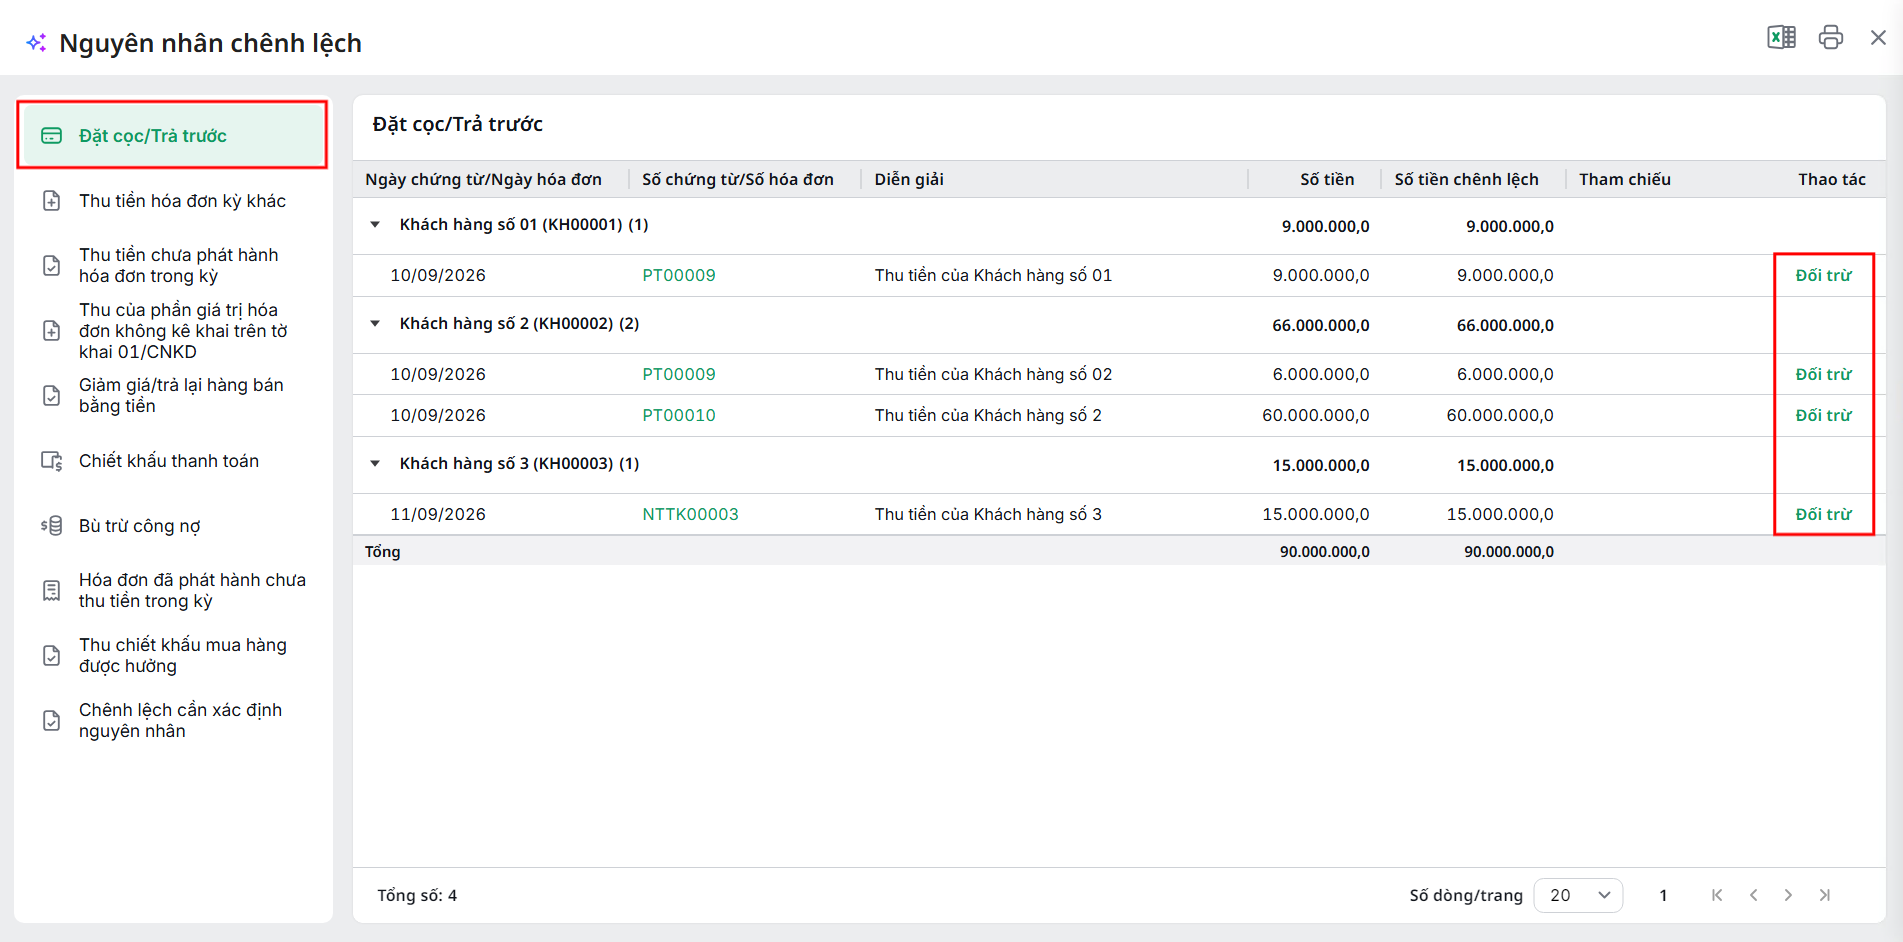
Nhấn vào số tiền chênh lệch của nguyên nhân cụ thể để xem danh sách chứng từ chi tiết tạo ra chênh lệch tương ứng.

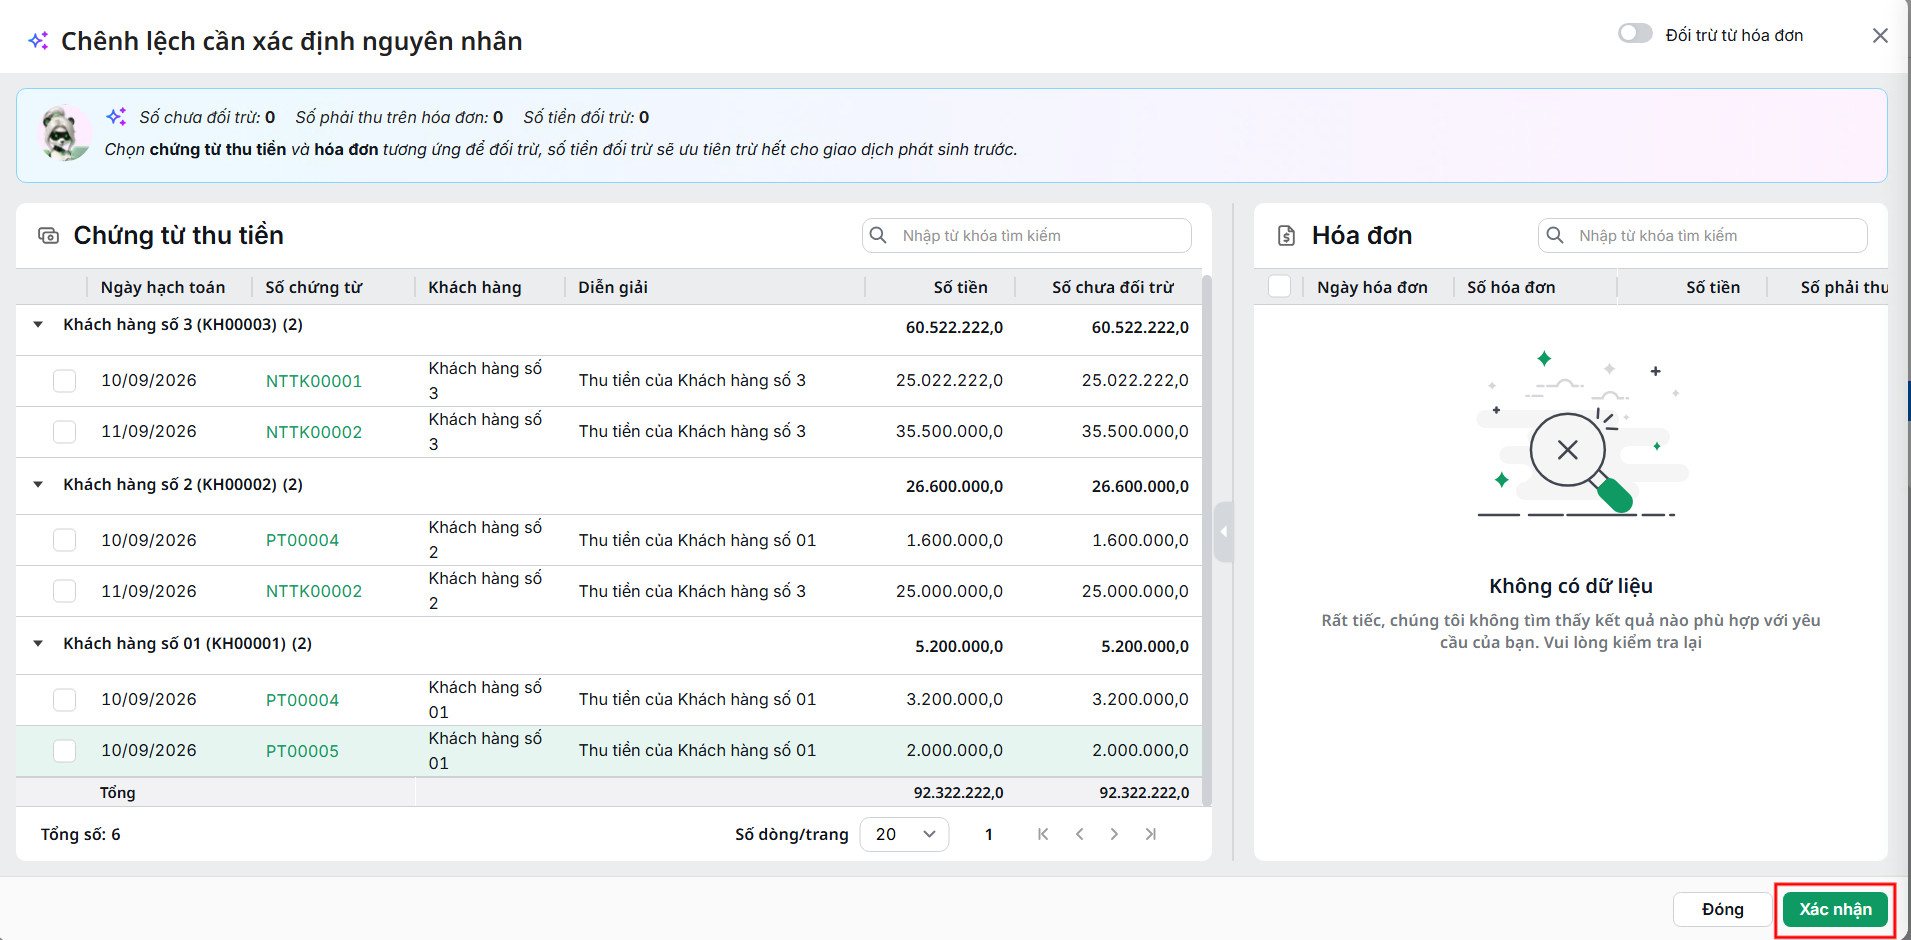
Tại dòng Chênh lệch cần xác định nguyên nhân, nhấn Xác định ngay.

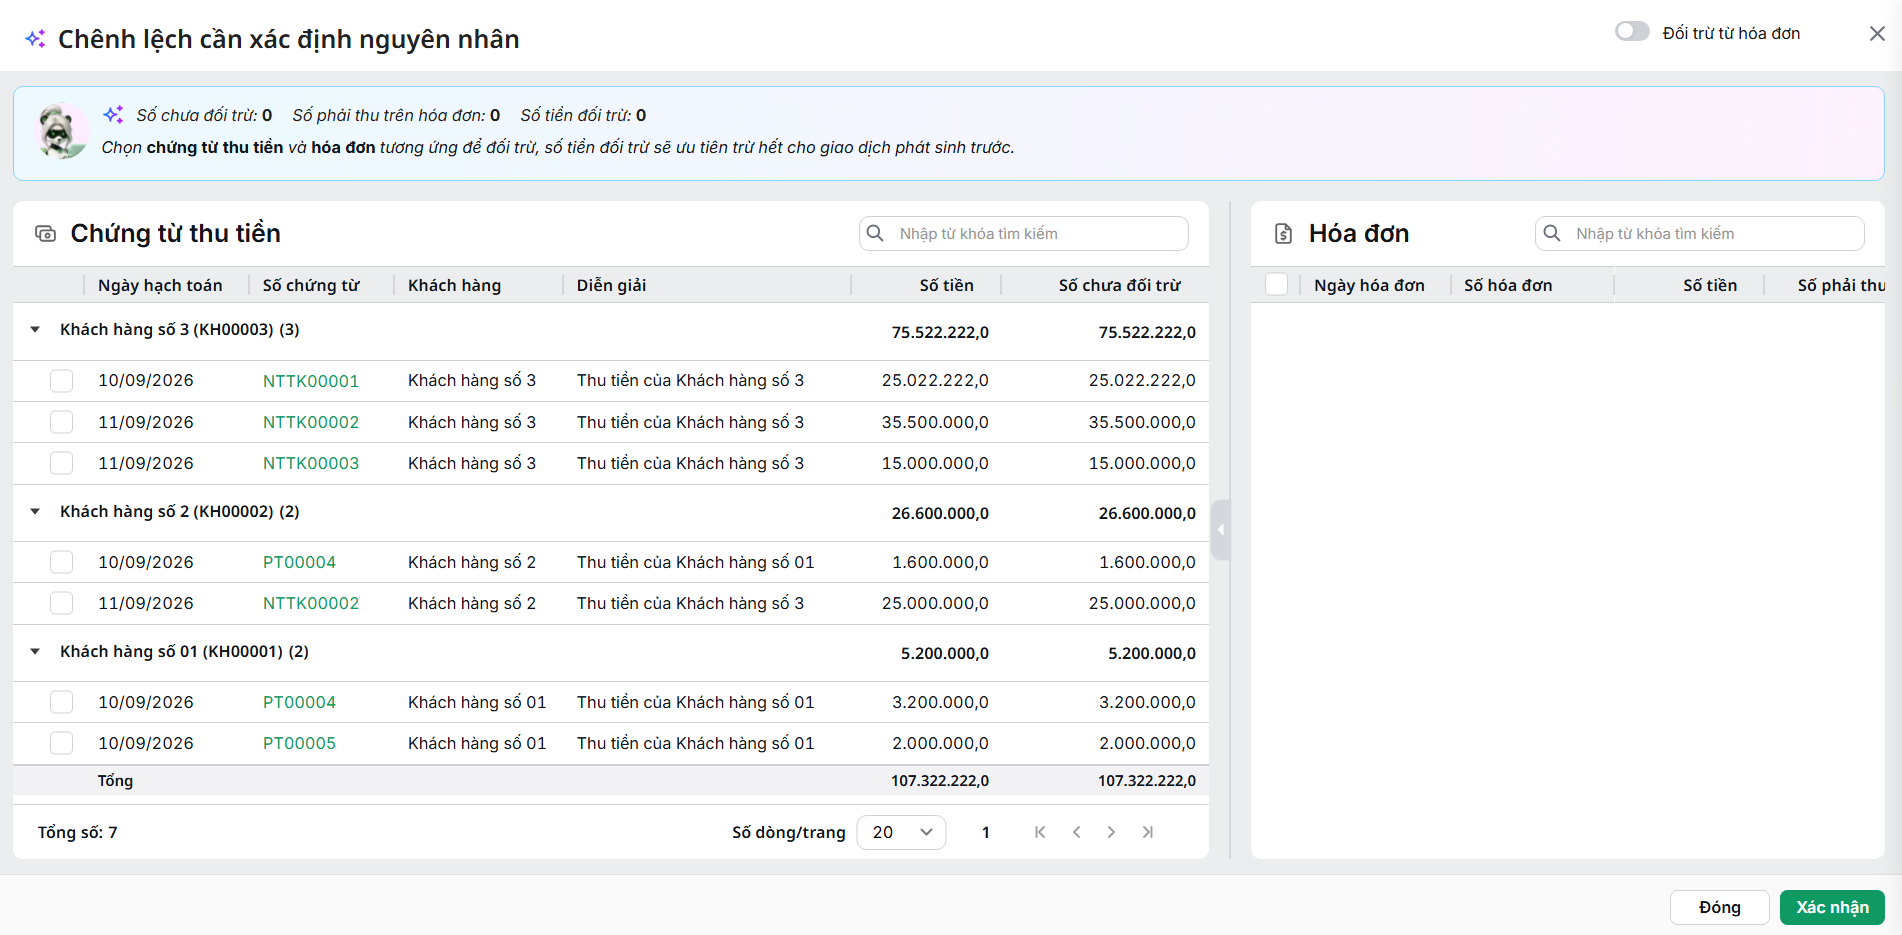
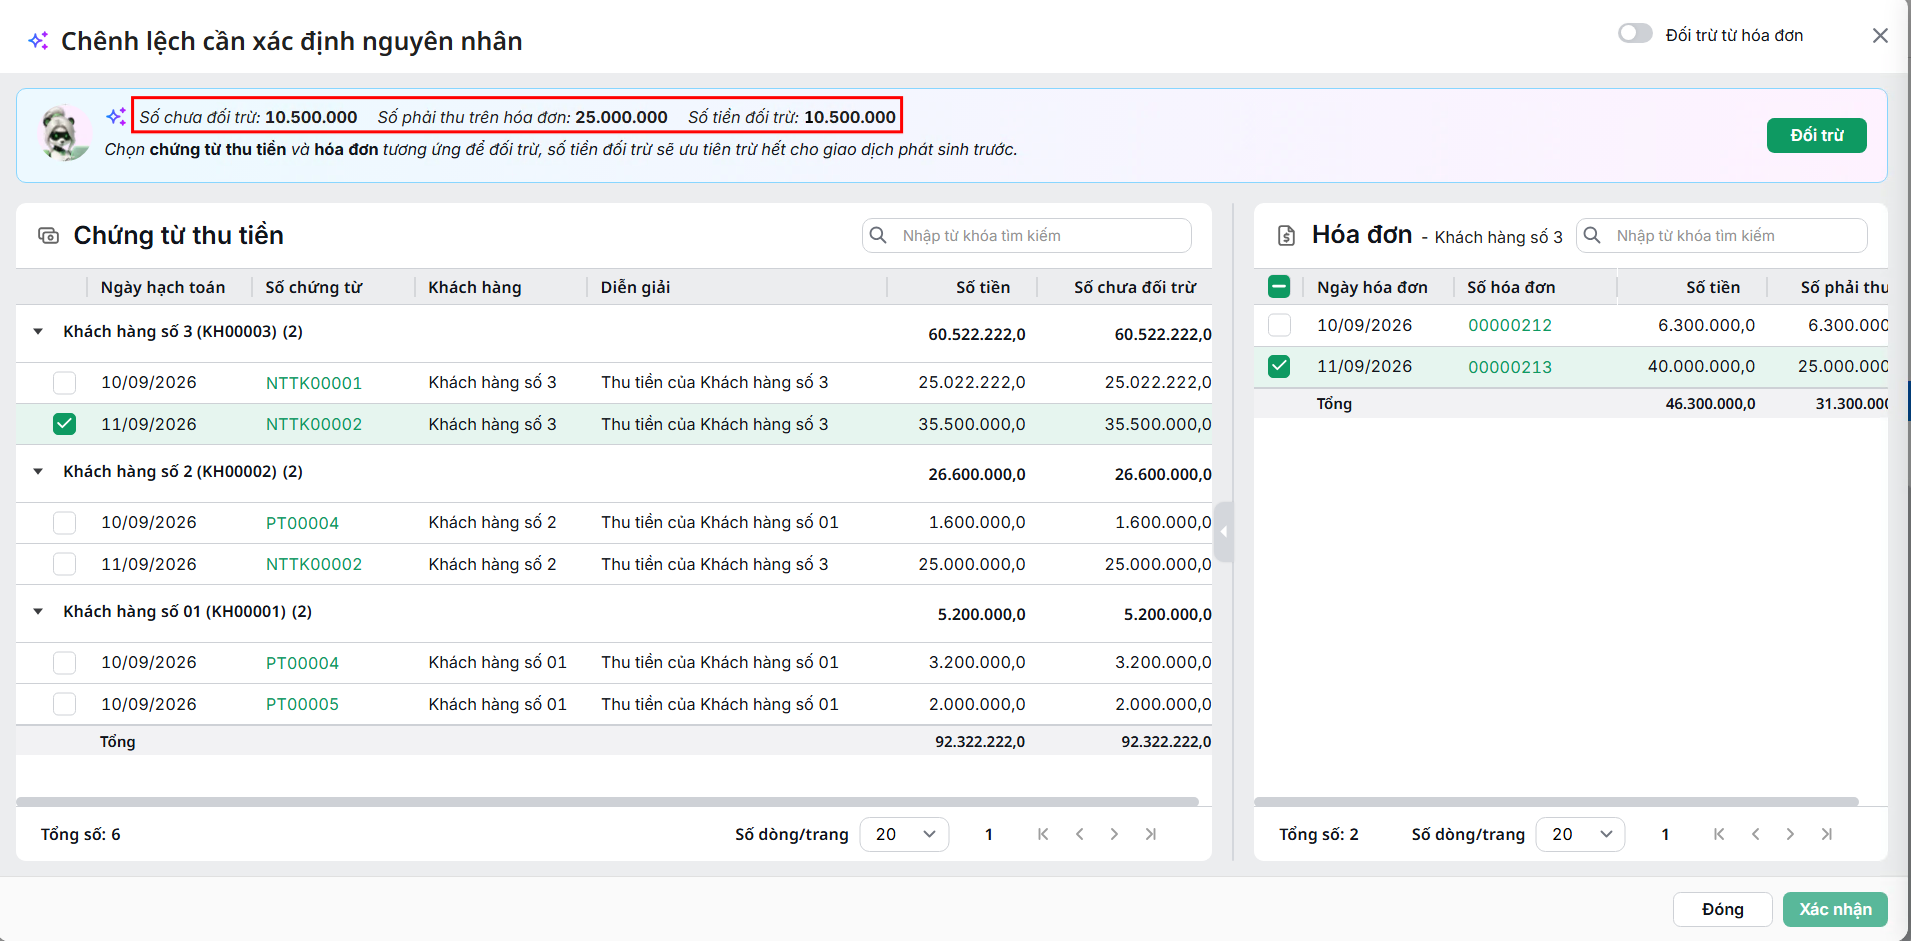
Hệ thống hiển thị các chứng từ thu tiền và hóa đơn phát sinh trong kỳ chưa được đối chiếu theo từng khách hàng, bao gồm:

  • Phiếu thu loại Thu tiền khách hàng không theo hóa đơn.

  • Thu tiền gửi loại Thu tiền khách hàng không theo hóa đơn.

  • Phiếu thu loại Thu khác (trong đó chi tiết không có nghiệp vụ và có Đối tượng là Khách hàng).

  • Thu tiền gửi loại Thu khác (trong đó chi tiết không có nghiệp vụ và có Đối tượng là Khách hàng).

  • Hóa đơn có số hóa đơn và ngày hóa đơn thuộc kỳ rà soát, có trạng thái là Hóa đơn mới, Hóa đơn thay thế, hoặc Hóa đơn điều chỉnh, và phải lập chứng từ bán hàng.

Phân loại đặt cọc/trả trước
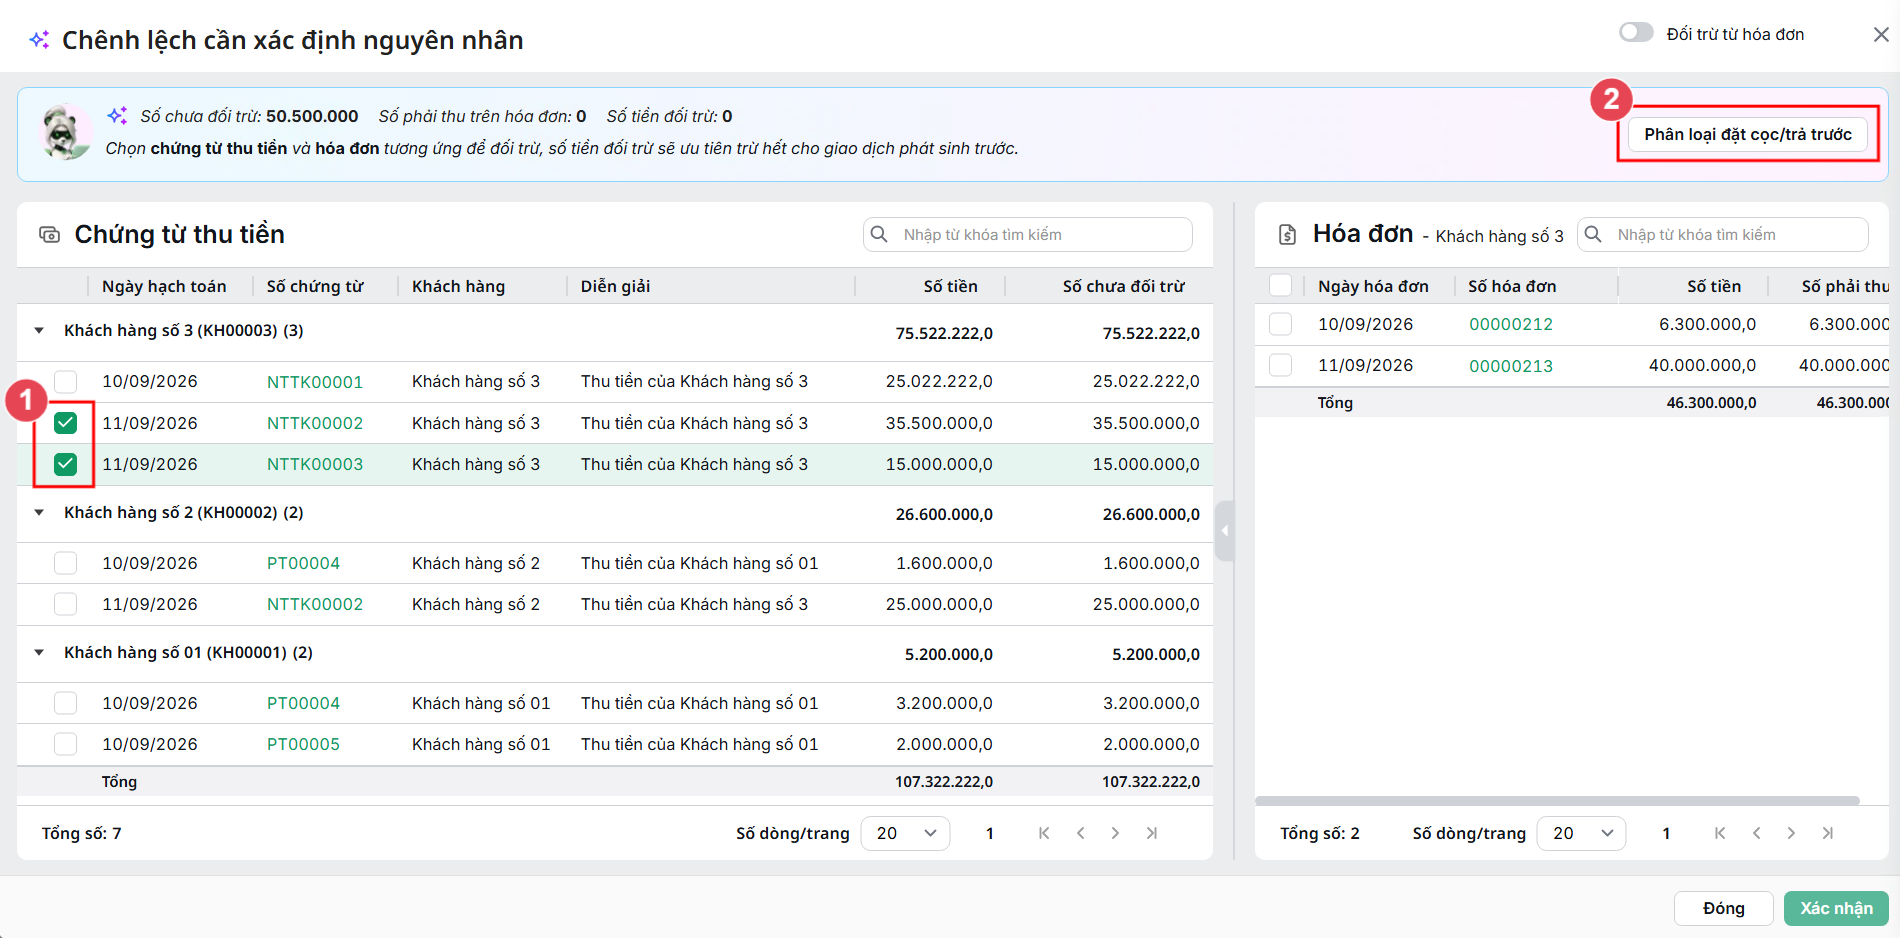
  • Tích chọn chứng từ thu tiền và nhấn Phân loại đặt cọc/trả trước
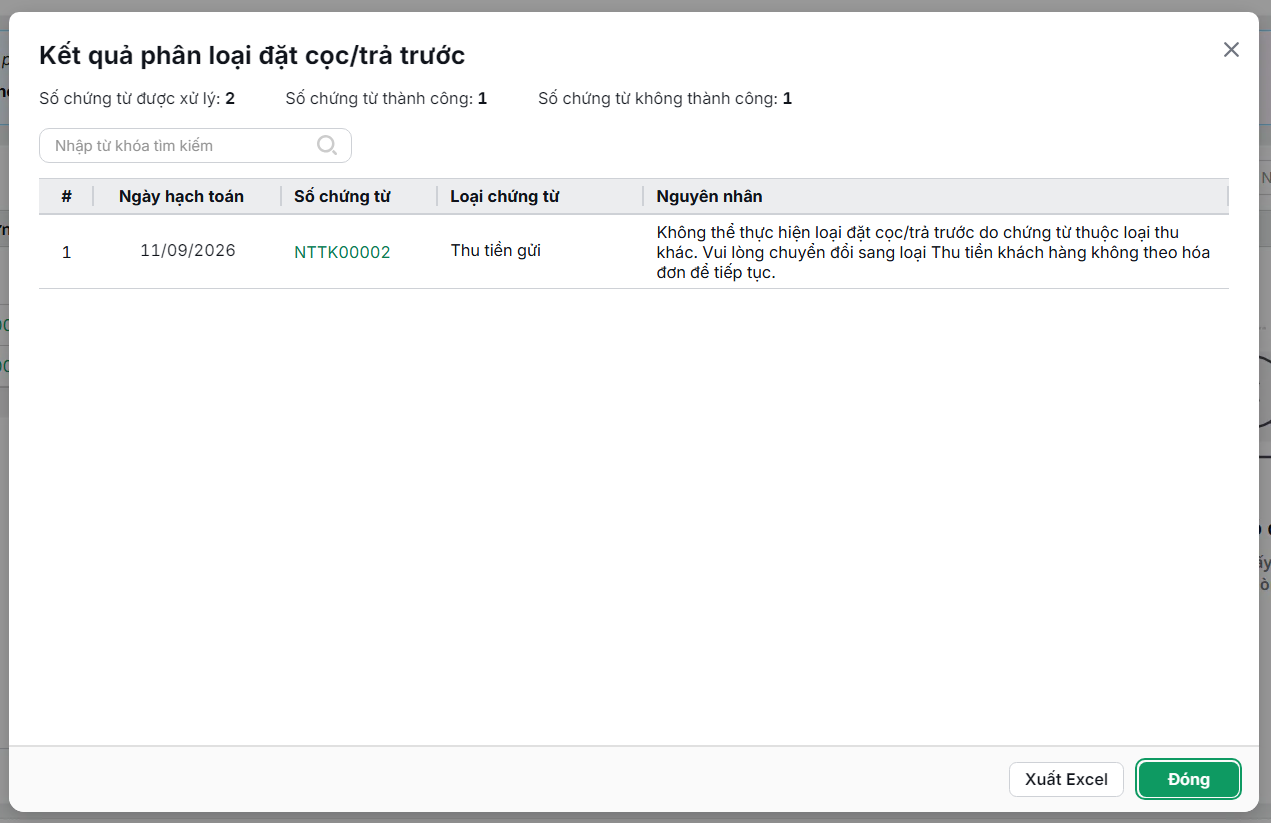
  • Hệ thống thực hiện chuyển chứng từ loại Thu tiền khách hàng không theo hóa đơn sang nhóm nguyên nhân Đặt cọc/trả trước.

  • Trường hợp trong các chứng từ được chọn có chứng từ loại Thu khác, hệ thống không thực hiện phân loại chứng từ này và hiển thị thông báo phân loại không thành công.

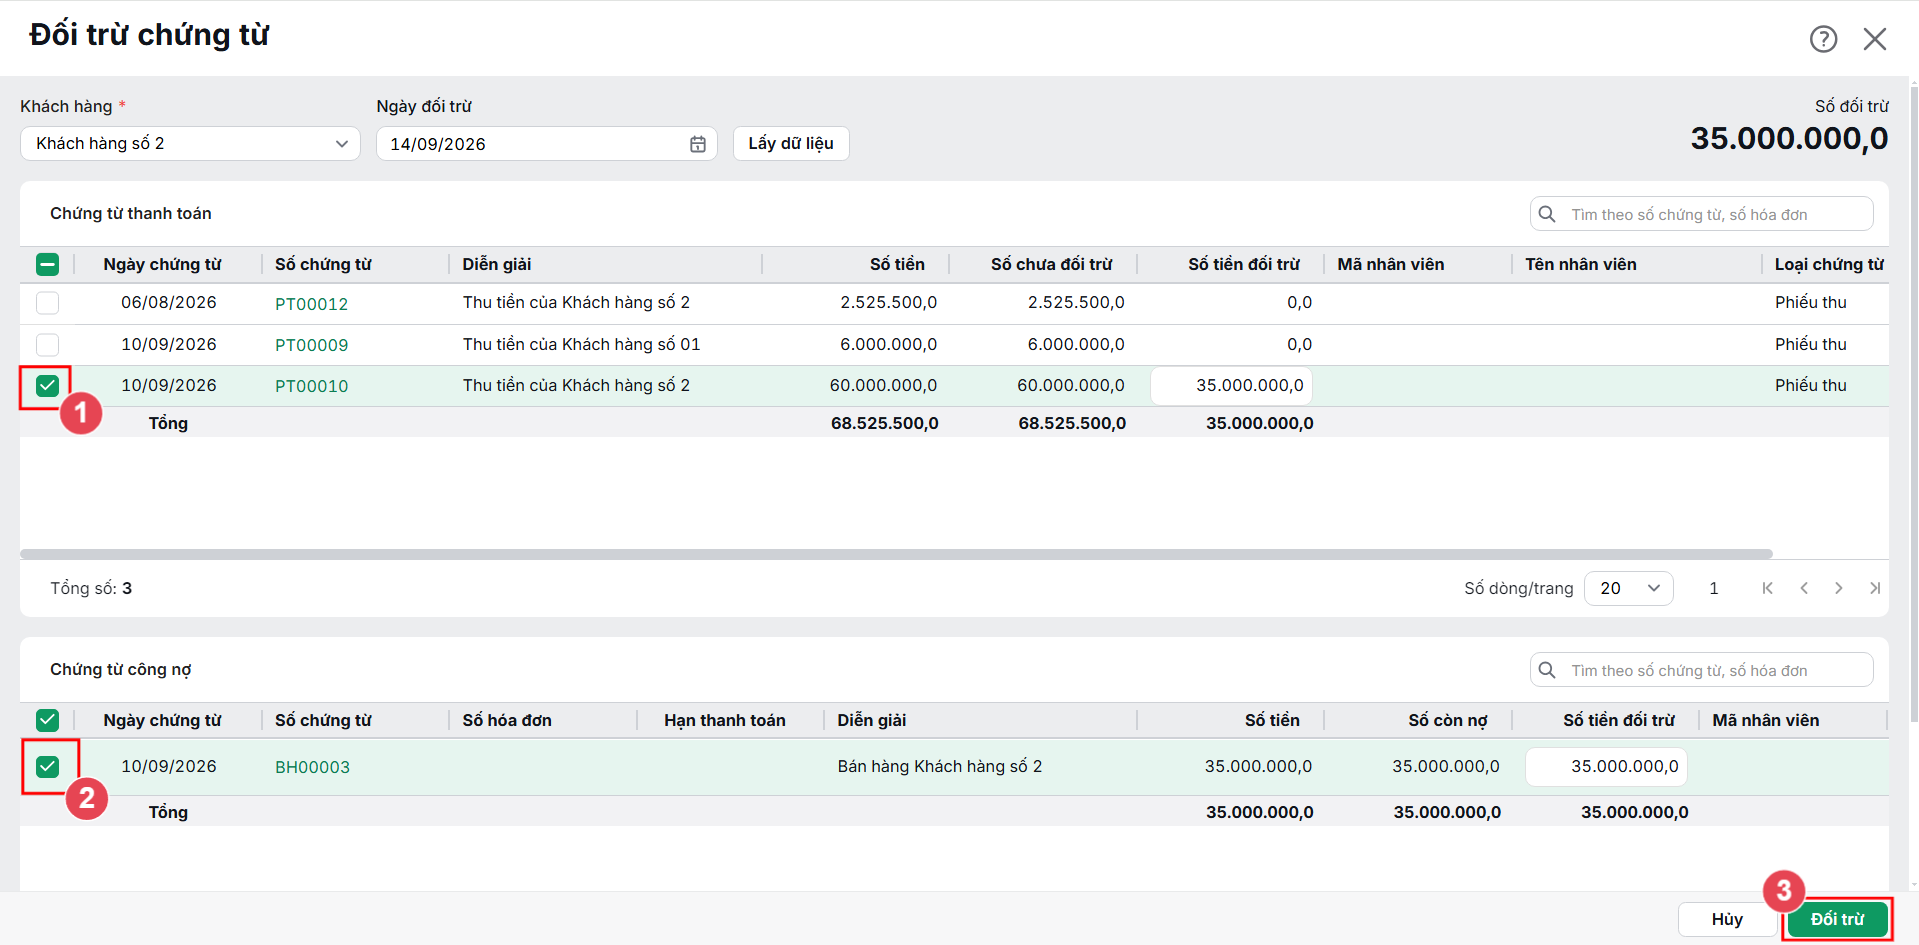
Đối trừ chứng từ thu tiền với Hóa đơn
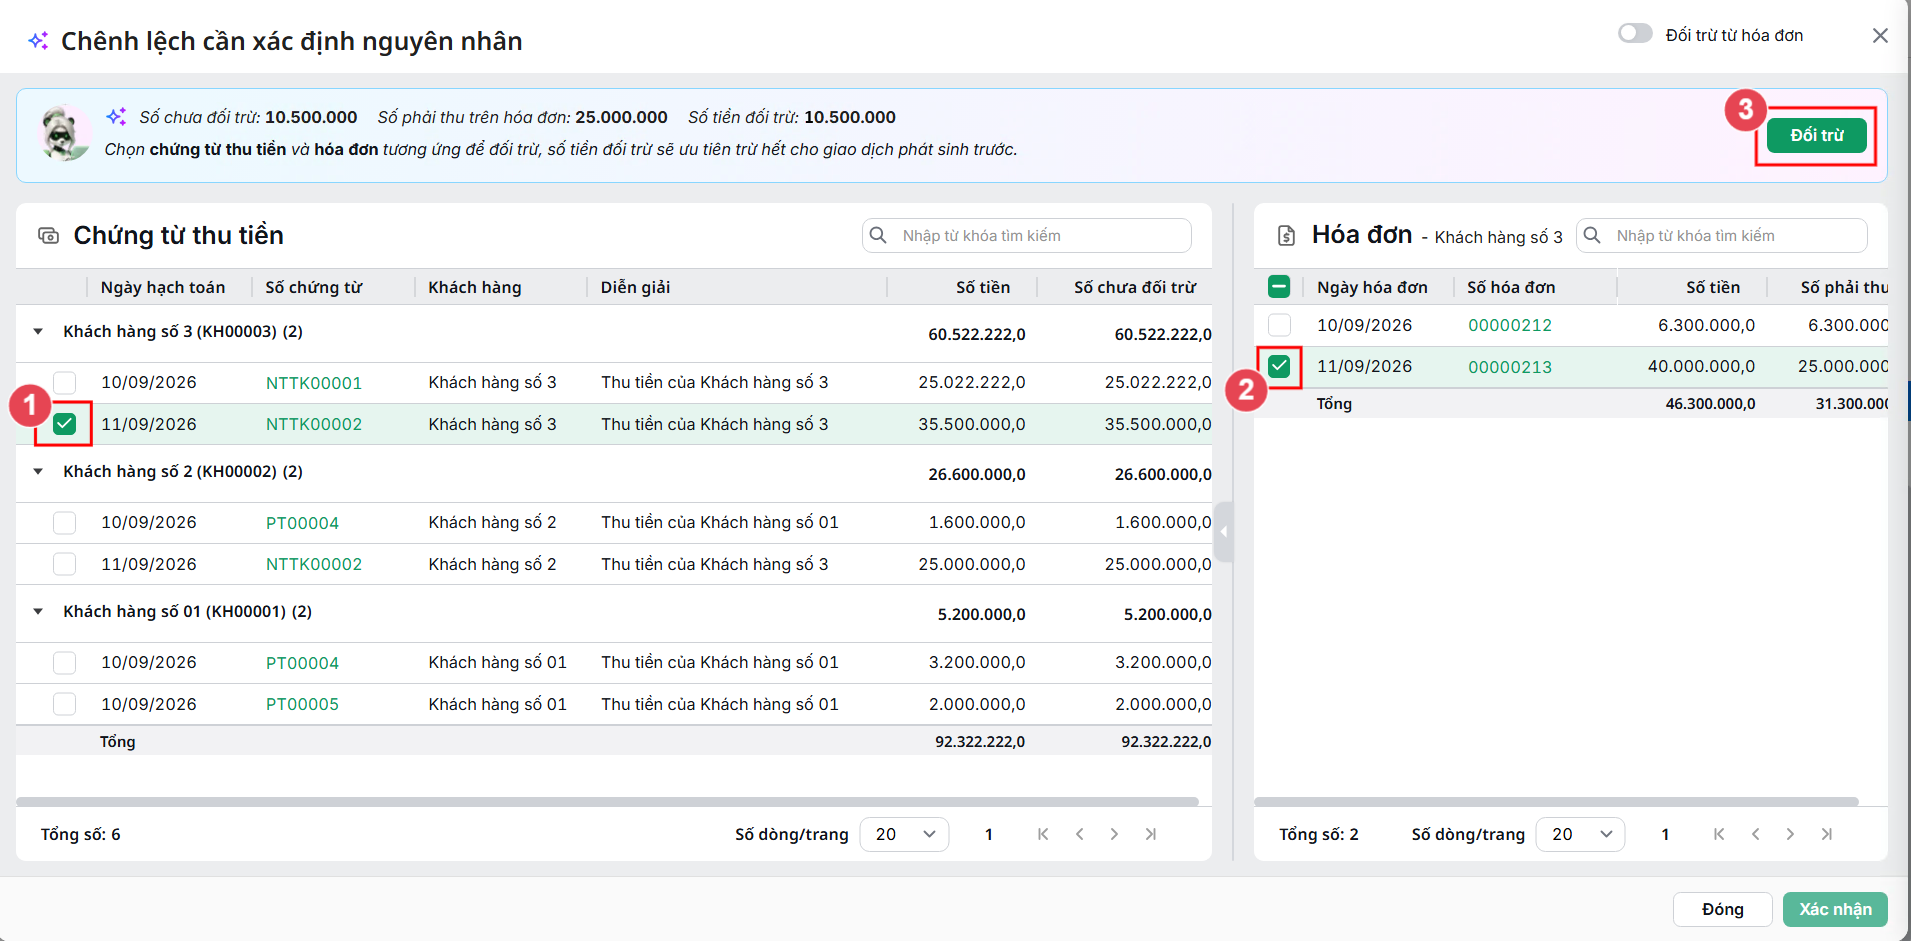
  • Tích chọn chứng từ thu tiền, hệ thống sẽ hiển thị danh sách hóa đơn của khách hàng tương ứng tại danh sách bên phải màn hình.
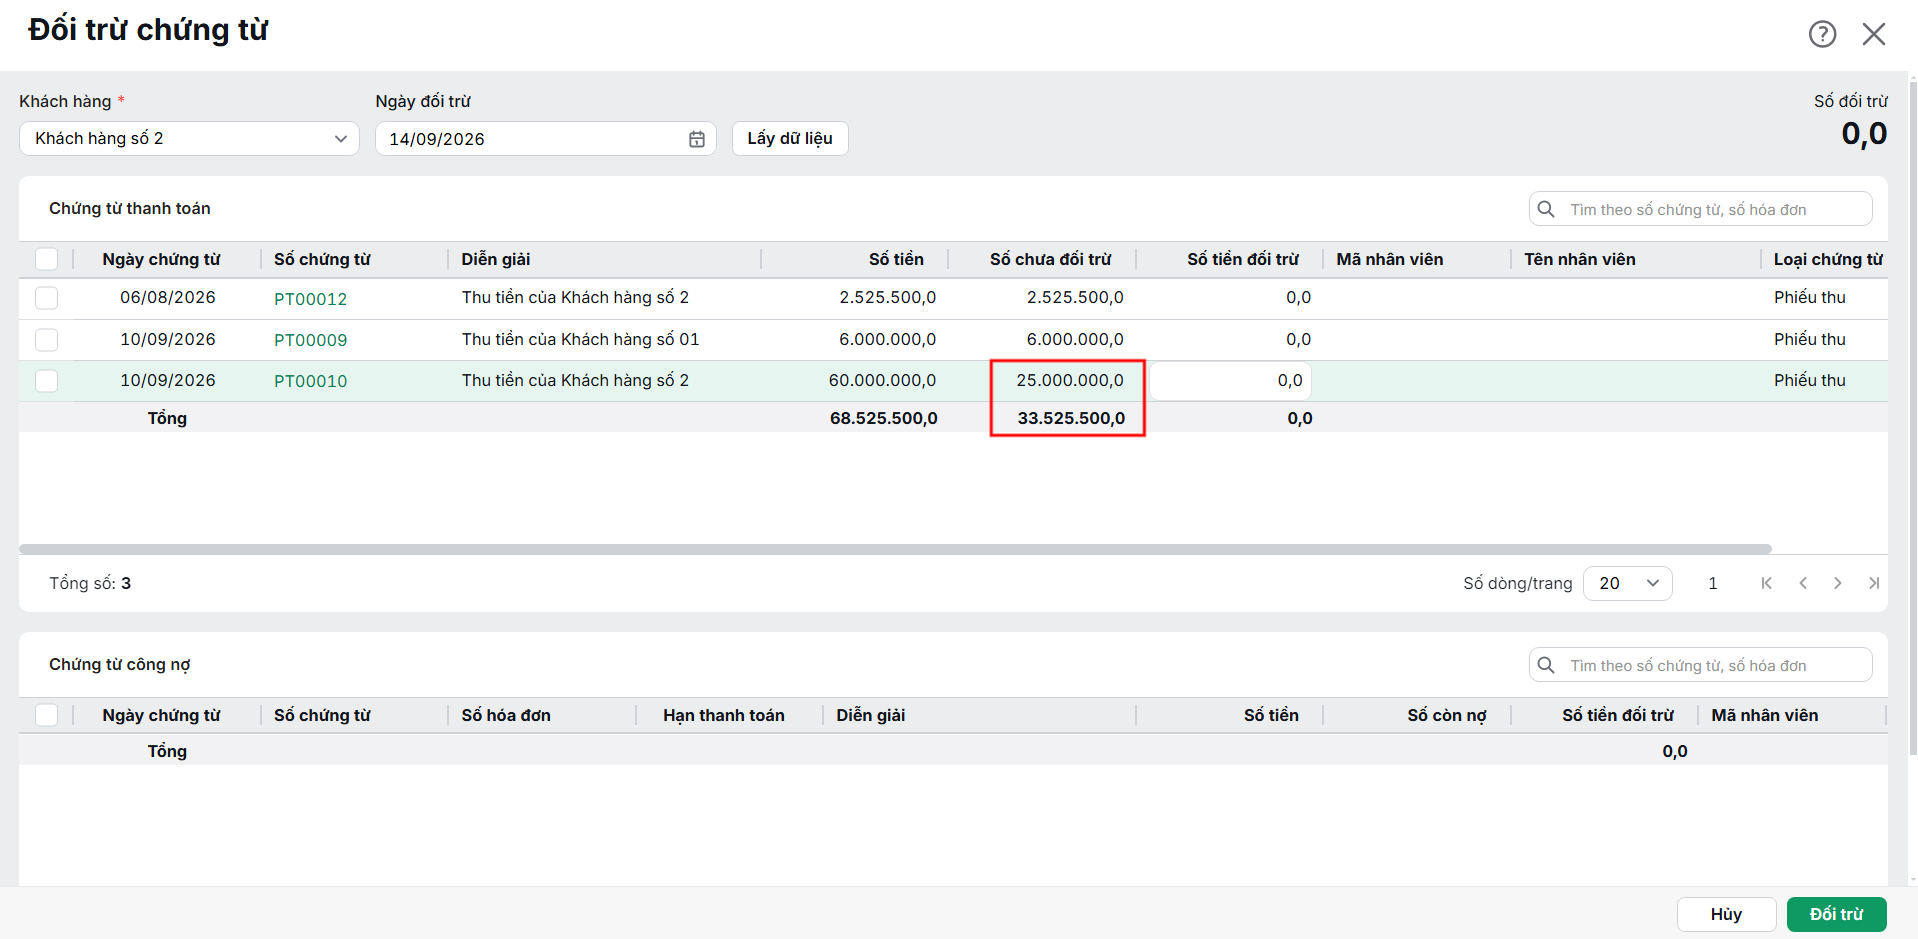
  • Số tiền đối trừ được xác định theo số tiền nhỏ hơn giữa số chưa đối trừ của chứng từ thu tiền và số phải thu trên hóa đơn.

  • Tích chọn các hóa đơn và nhấn Đối trừ để gắn chứng từ thu tiền với hóa đơn tương ứng.
  • Hệ thống tiến hành đối trừ chứng từ loại Thu tiền khách hàng không theo hóa đơn với hóa đơn và ưu tiên đối trừ cho hóa đơn phát sinh trước.

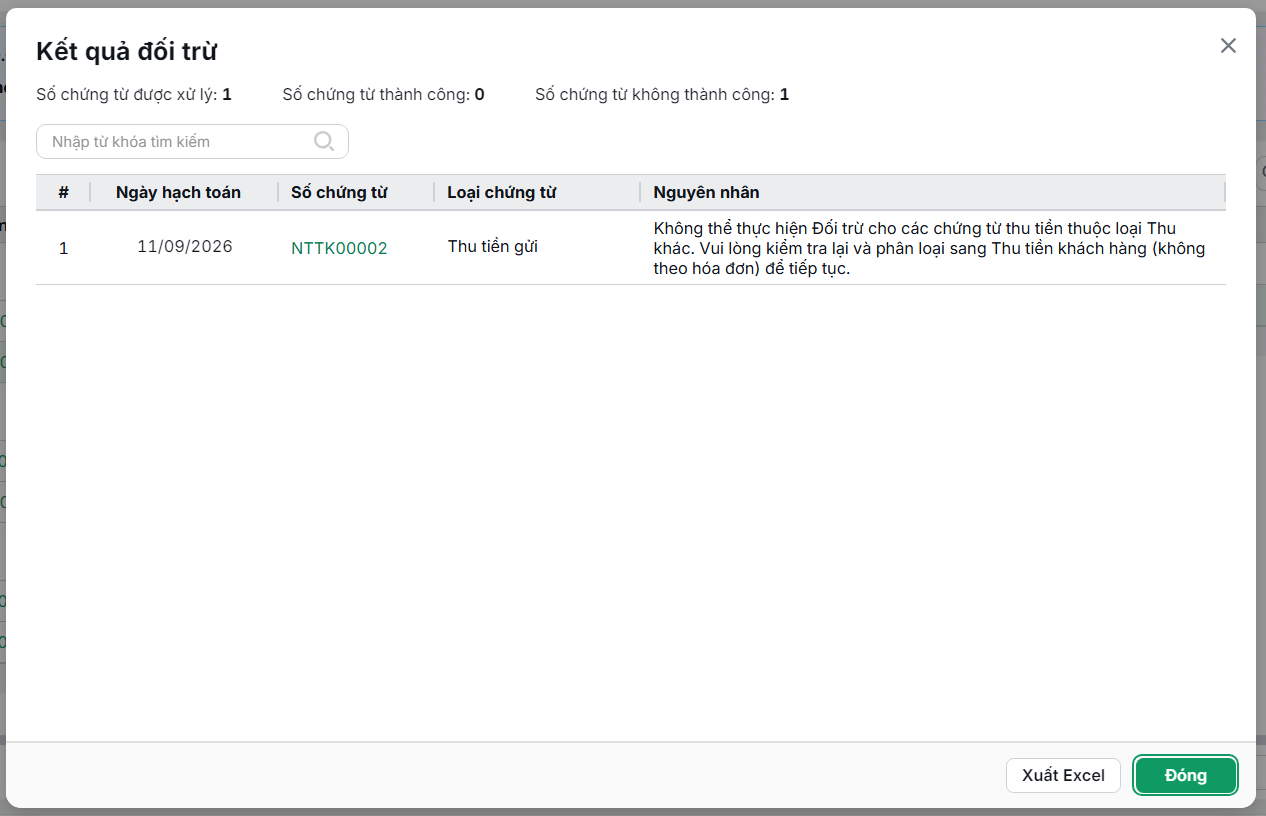
  • Trường hợp trong các chứng từ được chọn có chứng từ loại Thu khác, hệ thống không thực hiện đối trừ chứng từ này và hiển thị thông báo đối trừ không thành công.

Lưu ý:

  • Phần mềm chỉ cho phép chọn tích đối trừ hoặc phân loại đặt cọc/trả trước đối với các chứng từ thuộc cùng một Khách hàng.
  • Anh/chị có thể thực hiện đối trừ tương tự ngay tại giao diện danh sách chi tiết của nhóm nguyên nhân Đặt cọc/trả trước.

  • Sau khi đối trừ thành công, các chứng từ/hóa đơn đã đối trừ xong sẽ được ẩn khỏi danh sách. Hệ thống sẽ cập nhật lại số tiền chưa đối trừ trên chứng từ thu tiền, hóa đơn.

  • Anh/chị kiểm tra lại danh sách chứng từ còn cần xác định nguyên nhân và nhấn Xác nhận ở góc dưới bên phải màn hình để hoàn tất việc xác định nguyên nhân chênh lệch.

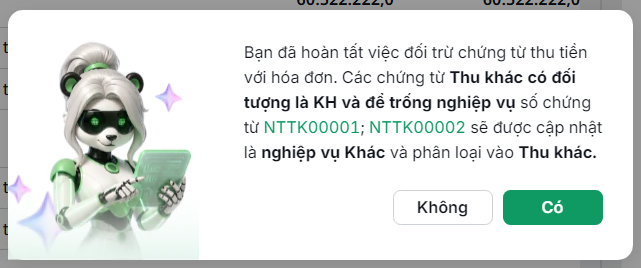
  • Nếu danh sách vẫn còn chứng từ Thu khác (có đối tượng là Khách hàng và để trống nghiệp vụ), hệ thống hiển thị thông báo yêu cầu cập nhật nghiệp vụ cho chứng từ.
    • Nhấn : Hệ thống cập nhật chứng từ thành Nghiệp vụ khác và phân loại vào Thu khác. Chứng từ được loại khỏi danh sách cần xác định nguyên nhân chênh lệch.
    • Nhấn Không: Nếu không muốn cập nhật nghiệp vụ. Hệ thống sẽ giữ nguyên tại màn hình Chênh lệch cần xác định nguyên nhân để anh/chị có thể xử lý sau.

Bỏ đối trừ 

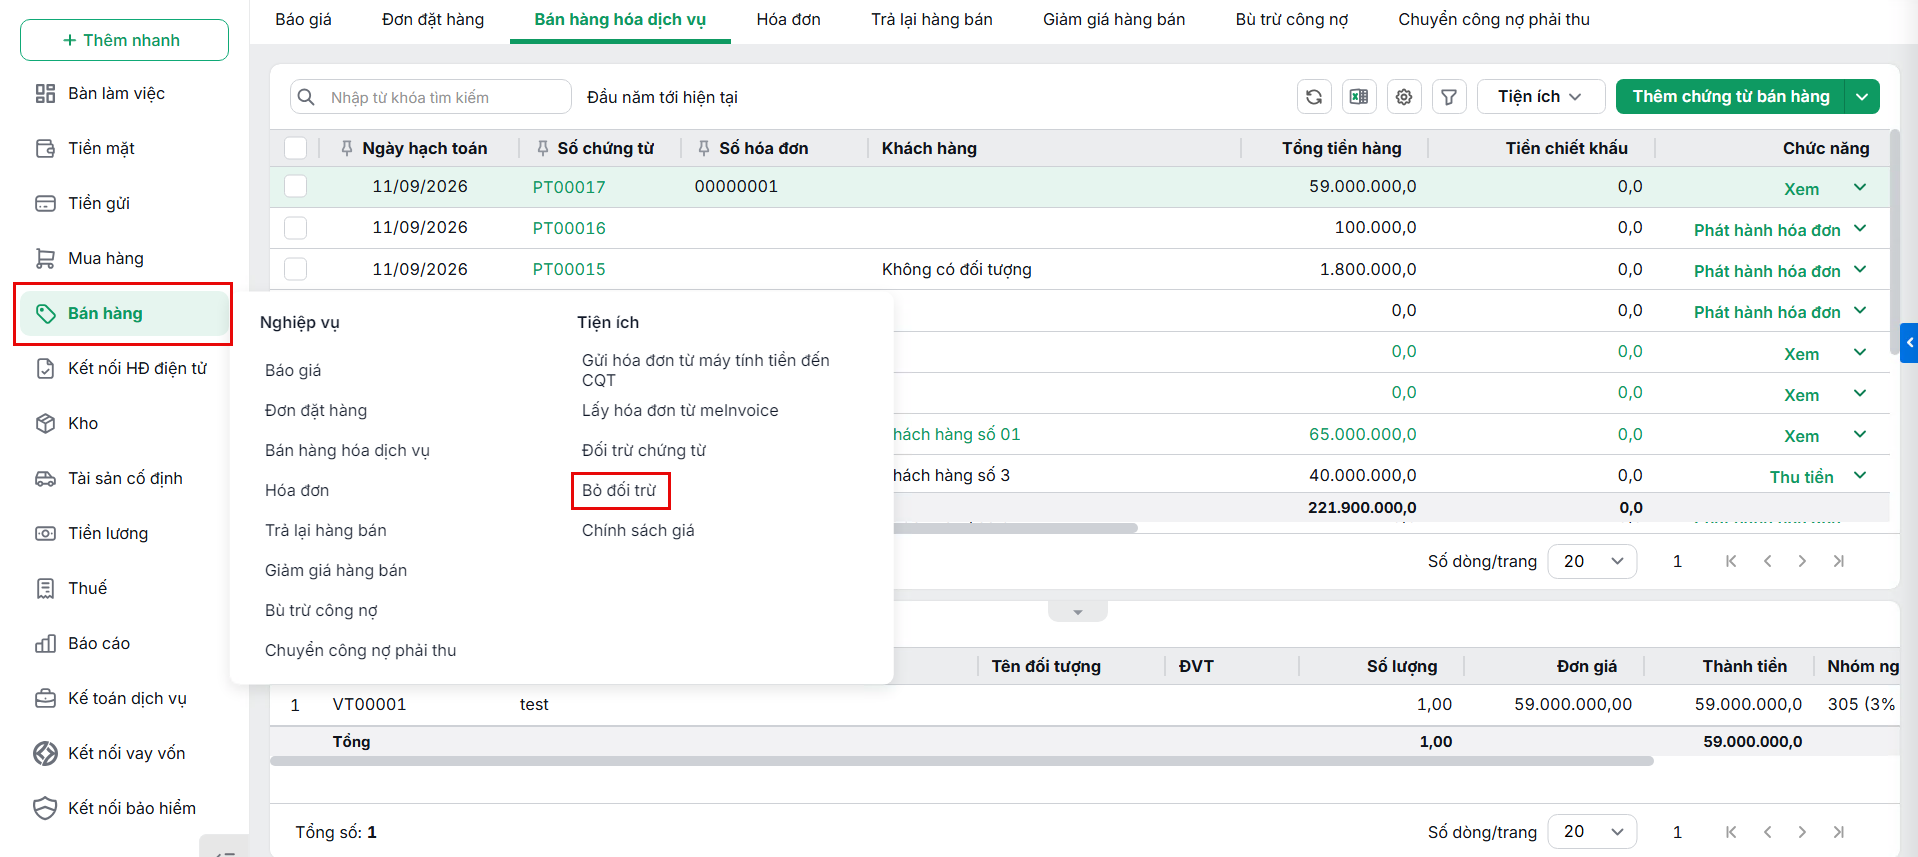
Để bỏ đối trừ, tại phân hệ Bán hàng, chọn Bỏ đối trừ

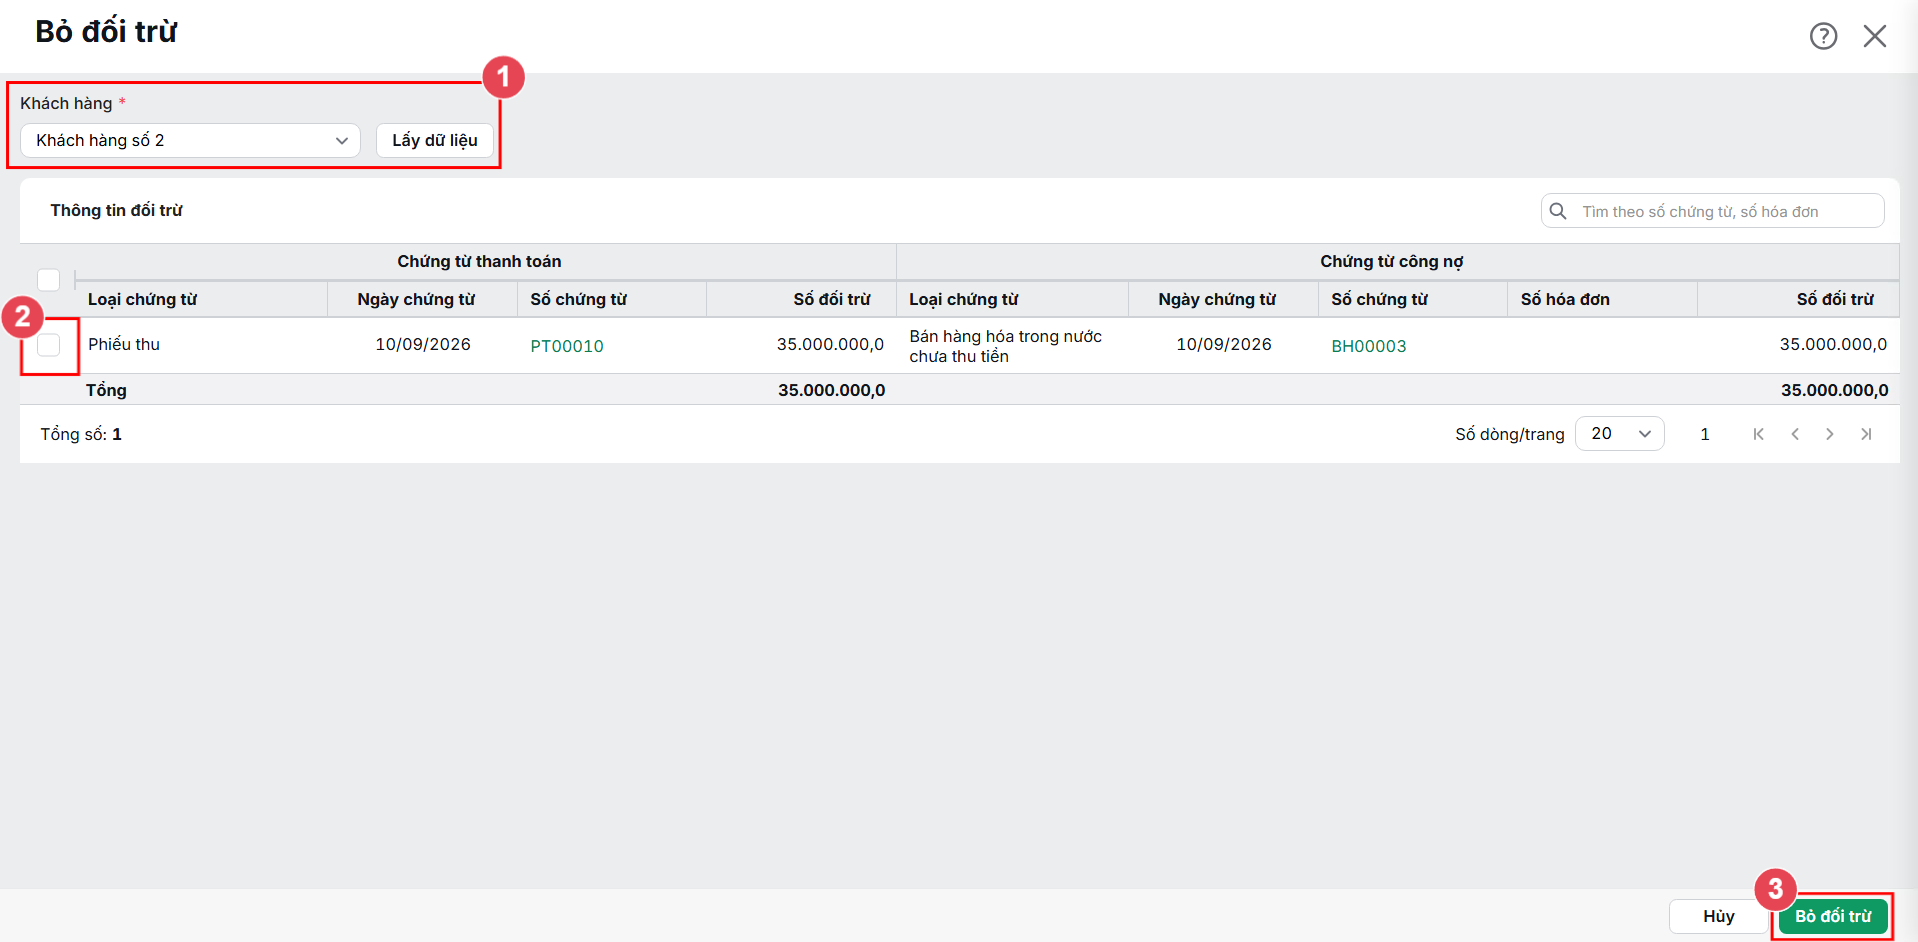
Tại giao diện Bỏ đối trừ:

  • Chọn Khách hàng và nhấn Lấy dữ liệu
  • Tích chọn phiếu thu muốn bỏ đối trừ và nhấn Bỏ đối trừ


Cập nhật 15/09/2026

Bài viết này hữu ích chứ?

Bài viết liên quan

Giải đáp miễn phí qua Facebook
Nếu bạn vẫn còn thắc mắc hãy đăng câu hỏi vào Cộng đồng MISA qua facebook để được giải đáp miễn phí và nhanh chóng
ĐĂNG BÀI NGAY