
2. Chi tiết
Căn cứ theo quy định tại điểm b Khoản 2 Điều 10 Nghị định số 68/2026/NĐ-CP:
“Hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) thuế suất thực hiện khai tạm nộp thuế thu nhập cá nhân theo tháng, quý trên cùng hồ sơ khai thuế giá trị gia tăng. Số thuế thu nhập cá nhân tạm nộp bằng thuế suất nhân (x) doanh thu tính thuế của tháng, quý và khai quyết toán thuế thu nhập cá nhân theo năm. Trường hợp số thuế thu nhập cá nhân đã tạm nộp ít hơn số thuế đã khai tạm nộp, số thuế tạm nộp ít hơn số thuế phải nộp khi quyết toán thì hộ kinh doanh, cá nhân kinh doanh thực hiện nộp bổ sung và không phải tính tiền chậm nộp. Trường hợp số thuế thu nhập cá nhân tạm nộp nhiều hơn số thuế phải nộp khi quyết toán thì thực hiện thủ tục xử lý tiền thuế nộp thừa theo quy định tại Điều 12 Nghị định này.“
=> Như vậy dù HKD nộp thuế TNCN theo tỷ lệ % trên thu nhập tính thuế thì:
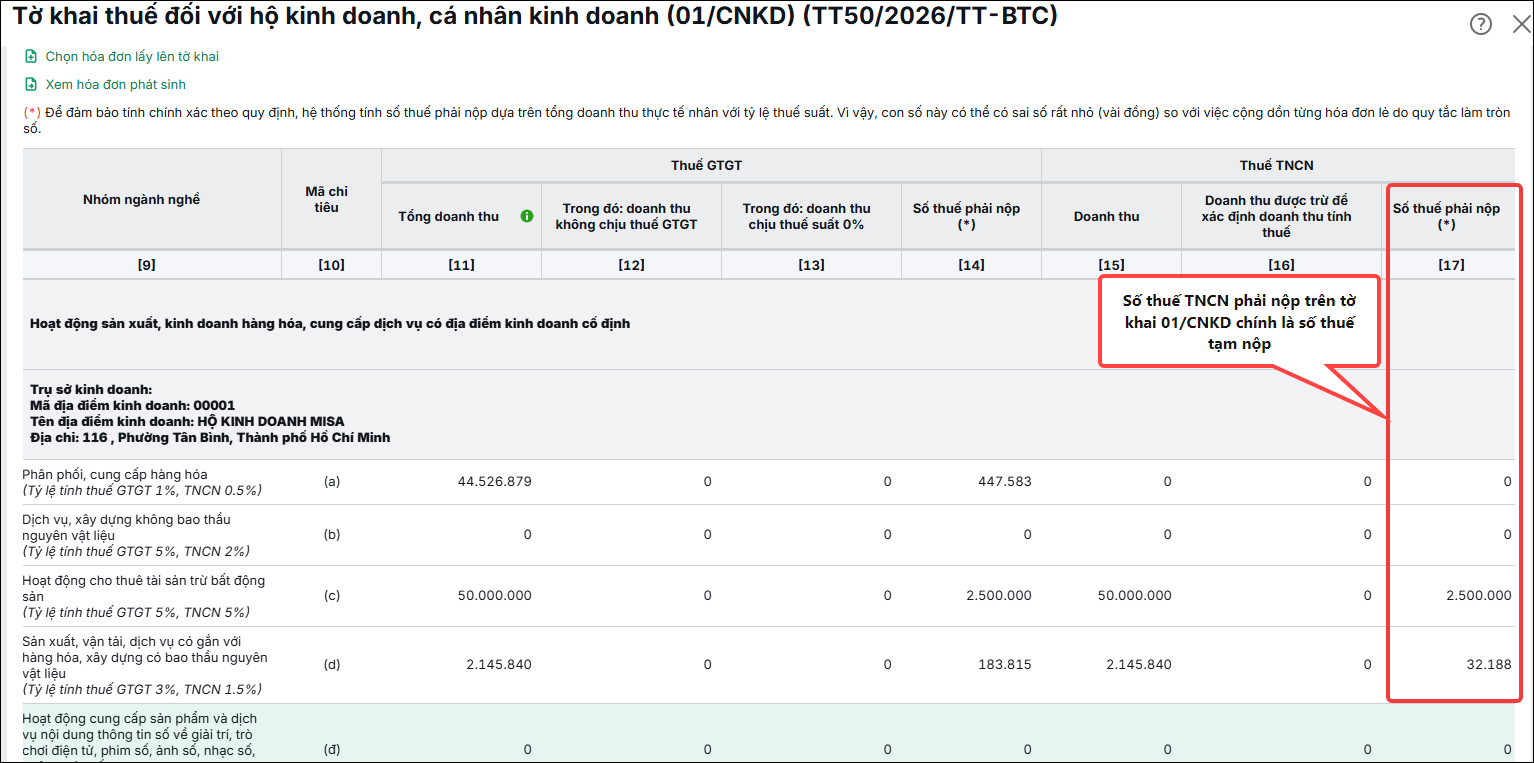
- Số thuế TNCN phải nộp thể hiện trên tờ khai 01/CNKD chỉ là số thuế tạm nộp.
- Số thuế TNCN phải nộp = % thuế suất nhóm ngành nghề x doanh thu tính thuế của tháng, quý đó.
Ví dụ: Doanh thu tính thuế quý 3/2026 của HKD thuộc nhóm ngành nghề: Hoạt động cho thuê tài sản trừ bất động sản (Tỷ lệ tính thuế GTGT 5%, TNCN 5%) là 50.000.000 đồng .
-> Số thuế TNCN phải nộp kỳ này = 50.000.000 x 5% = 2.500.000 đồng.
- Cuối năm, hộ/cá nhân kinh doanh thực hiện quyết toán thuế TNCN theo tờ khai 02/CNKD.
- Số thuế TNCN phải nộp lúc này = Thu nhập tính thuế x Thuế suất TNCN (15%, 17% hoặc 20%), trong đó Thu nhập tính thuế = Doanh thu thực tế – Chi phí hợp lý được trừ.
- Sau khi quyết toán, trường hợp số thuế TNCN đã tạm nộp < số thuế TNCN phải nộp, HKD thực hiện nộp bổ sung và không phải tính tiền chậm nộp.